고정 헤더 영역
상세 컨텐츠
본문
앞에서 우리는 <전기차 배터리 3사 개요>, LG화학의 비영업자산/차입부채, LG화학의 영업자산/영업부채, LG화학의 손익계산서, LG화학의 현금흐름표 분석을 진행했습니다.
<전기자동차 배터리 3사 개요>
https://financialreportstudy.tistory.com/9
LG화학 2020 1Q 재무제표분석(비영업자산/차입부채)
https://financialreportstudy.tistory.com/14
LG화학 2020 2Q 재무제표분석(영업자산/영업부채)
https://financialreportstudy.tistory.com/51
LG화학 2020 2Q 재무제표분석(손익계산서)
https://financialreportstudy.tistory.com/52
LG화학 2020 2Q 재무제표분석(현금흐름표)
https://financialreportstudy.tistory.com/53
앞의 분석들을 바탕으로 결론을 내보는 기회를 갖도록 하겠습니다.
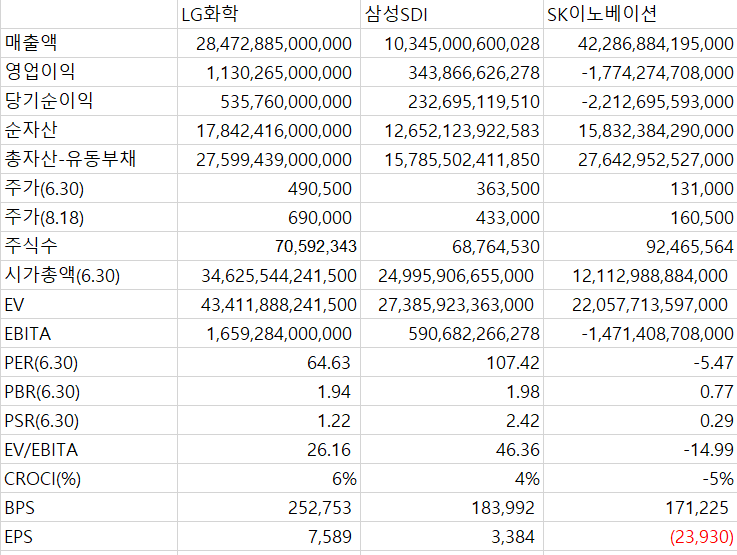
현재 본업인 석유 관련 사업의 부진으로 인해 주요 재무비율이 (-) 지표가 나오고 있는 SK이노베이션을 제외하고 삼성SDI에 비해 LG화학이 전반적으로 재무비율 측면에서 저평가되고 있음을 알 수 있었습니다.
9월 3일 종가를 기준으로 재무비율들을 다시 계산해봤습니다. 기본적으로 2020년 2분기까지의 영업실적을 넣었기에 6월 30일의 주가를 바탕으로 구하는게 맞으나 이후 주가의 변동이 심했기에 계산을 해봤습니다.
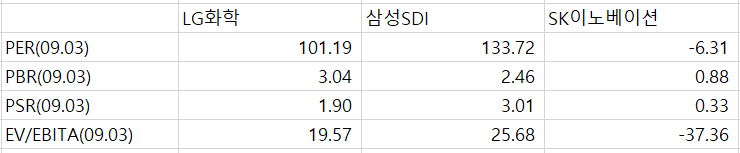
PER을 기준으로 LG화학 > 삼성SDI 순으로 저평가가 되고 있었습니다.
PBR을 기준으로 SK이노베이션 > 삼성SDI >LG화학 순으로 저평가가 되고 있습니다.
PSR을 기준으로 SK이노베이션 > LG화학 > 삼성SDI 순으로 저평가가 되고 있습니다.
EV/EBITA 기준으로 LG화학 > 삼성SDSI 순으로 저평가가 되고 있습니다.
최근의 주가 변동에도 여전히 LG화학의 저평가가 이루어져 있지만 평균 PER이 100이 넘은 상황입니다.
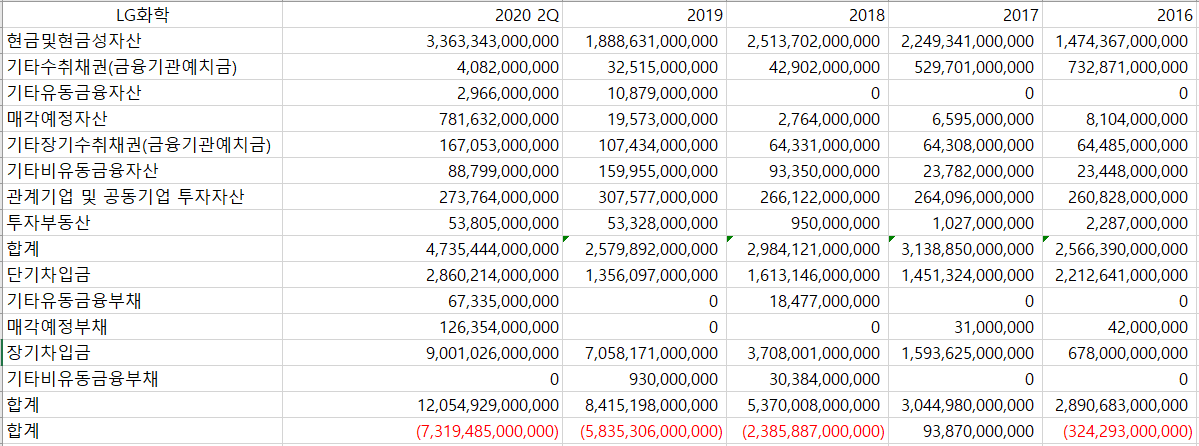
다음으로 조사했던 순비영업자산은 LG화학의 경우, 2020년 반기를 기준으로 -7조 3194억원이었습니다. 삼성 SDI가 2020년 반기를 기준으로 순비영업자산이 5조 5348억원이라는 것에 비하면 차입금의 크기가 크다는 것을 알 수 있습니다.
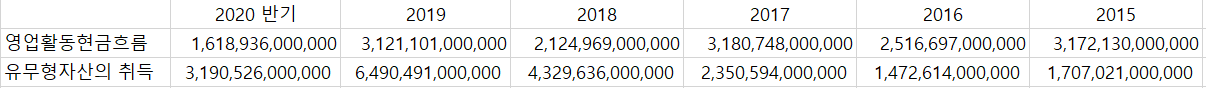
LG화학의 차입금이 증가한 원인은 현금흐름표에서 확인할 수 있었습니다. LG화학의 투자활동현금흐름을 살펴보면, 2018년부터 영업활동으로부터 벌어들인 현금보다 더 많은 금액을 투자에 사용하고 있다는 것을 알 수 있습니다.
2018년부터 회사의 주요 투자에 관한 사항을 살펴보니 석유화학사업에 2조 5141억, 전지사업에 4조 9045억의 투자가 현재까지 이루어졌습니다. 재무활동현금흐름에서도 이를 확인할 수 있었는데, 회사는 차입금을 통해 부족한 사업의 재투자비를 계속해서 충당하고 있었고 2018년부터 재무활동현금흐름이 (+)가 나옴으로써 이를 확인할 수 있었습니다.
*삼성SDI의 경우 2018년부터 전지사업(에너지솔루션 사업부문)에 3조 9787억원을 투자한 것으로 확인이 가능합니다.
영업자산/영업부채를 통해 LG화학의 수익성을 분석한 결과,

2020년 반기의 경우, LG화학의 수익성이 가장 높은 것으로 확인이 됩니다. 2017년부터 2019년까지 지속적으로 수익성이 악화되고 있는데, 이는 석유화학 사업부문에서의 이익이 감소하기 때문에 발생한 것으로 보입니다. 석유화학 사업 부문의 비중이 큰 상황에서 계속해서 수익성이 악화되고 있기에, 전반적인 회사의 수익성이 악화되었습니다. 석유화학 사업부문은 당분간 고전을 면치 못할 것으로 보입니다. 이에 따라 회사 역시 전지 사업부문에 힘을 싣고 있는 상황입니다.
2020년 7월을 기준으로 전기차용 배터리 시장에서 세계 1위를 달성하고 있다는 점, 배터리 사업에서의 영업이익이 2020년 2분기 사상 최고를 기록하고 있다는 점에서 수익성이 개선될 것이라고 추정됩니다.
허나, 우려스러운 점은 2차 전지 시장에서 아직 시장 지배력을 가지고 있는 정도의 점유율을 확보하지 못하고 있고 여러 회사들이 경쟁하고 있기 때문에 충분한 마진을 확보하지 못하고 있는 것으로 추정됩니다. 실제로 LG화학이 폭스바겐 MEB 플랫폼에 공급하는 배터리 가격은 1kWh당 100~120달러 수준에 가격을 책정하고 있는데, 이는 올해 예상 가격인 135달러보다 낮은 상황입니다.
정리를 해보자면,
1. LG화학은 2020년 반기에 매출액 기준으로 석유화학 사업부문(49.3%), 전지 사업부문(37.2%)를 차지하고 있고, 영업이익 기준으로 석유화학 사업부문(87.1%). 전지사업부문(13.3%)를 차지하고 있습니다.(이외의 사업부문은 제외)
2. 석유화학 사업부문은 장기적으로 수익성이 계속 악화되지 않을까 추정됩니다. 이에 따라 회사 역시 석유화학 사업부문의 비중을 줄이고 있습니다.(미국과 중국의 자체 설비 확대 및 중동 정유기업들의 석유화학업계로의 진출)
3. 전지 사업부문은 불확실성이 있는 상황입니다. 전기차용 배터리 시장에서 점유율 기준으로 세계 1위를 달성하고 있지만, 공급하는 배터리 가격(100~120달러)는 평균 가격(135달러)보다 낮은 상황이고 이는 공격적인 점유율 확대 전략으로 인해 발생한 것으로 보입니다. 허나, 시장 자체가 아직 안정화된 상황은 아니라고 생각합니다. 시장의 표준은 전고체 배터리가 나와 완전히 내연기관차를 대체할때에 정해질 것이라고 추정됩니다. 이에 따라, 많은 배터리 업체뿐만 아니라 완성차업체(Ex. 테슬라)도 배터리 시장에 뛰어든 상황입니다. 시장의 승자가 결정되기까지는 꽤나 시간이 필요할 것으로 보입니다.
4. 순비영업자산의 크기가 -7조 3194억원로 크다는 것도 고려해야할 점입니다. 물론 성장하고 있는 산업이기에, 공격적인 투자가 필요한 것은 맞지만 경쟁사에 비해 그 크기가 상대적으로 크다는 점이 있습니다.
5. 하지만 내연기관차에서 전기차로의 새로운 패러다임 변화에서 가장 중요한 역할인 배터리를 제작하는 회사라는 점(전기차의 원가에서 40%가 배터리에 해당한다). 배터리를 제작하는 회사 중에서도 기술력과 유무형자산의 투자 측면에서 앞서고 있다는 점에서 현재 국내 1위의 배터리 회사라고 생각됩니다.
*해당 내용은 개인의 주관적인 해석입니다.
*LG화학의 2020년 2분기 반기보고서, 2019년/2018년/2017년 사업보고서 등을 참고하였습니다.
*해당 내용은 오류가 있을 수도 있습니다. 피드백은 언제나 환영합니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 한화솔루션 개요-[0] (0) | 2020.09.03 |
|---|---|
| 국제 유가 폭락 사태 (0) | 2020.08.31 |
| LG화학 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.30 |
| SK이노베이션 2019년 3Q 재무제표 분석(영업자산/영업부채) (0) | 2020.08.29 |
| SK이노베이션 2019년 3Q 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.28 |


