고정 헤더 영역
상세 컨텐츠
본문
이전에 작성한 글 <전기자동차 배터리 3사 개요>와 LG화학의 비영업자산/차입부채와 영업자산/영업부채 분석에 이어
<전기자동차 배터리 3사 개요>
https://financialreportstudy.tistory.com/9
LG화학 2020 1Q 재무제표분석(비영업자산/차입부채)
https://financialreportstudy.tistory.com/14
LG화학 2020 2Q 재무제표분석(영업자산/영업부채)
https://financialreportstudy.tistory.com/51
이번에는 LG화학의 손익계산서 분석을 진행해보았습니다.
LG화학은 석유화학 사업과 전지 사업을 위주로 하는 제조업으로서 원재료를 통해 제품을 만들어 이를 시장에 판매합니다. 해당 업종에서는 매출총이익 및 마진율(매출원가 대비)을 분석하는 것이 중요합니다.

우선 LG화학이 영업활동을 통해 어느정도의 이익을 내고 있는지 확인하기 위해 영업이익까지의 항목들을 우선적으로 살펴보도록 하겠습니다.
가장 먼저 나오는 항목은 매출액입니다. 반기의 매출액은 13조 6643억원입니다. 매출액을 단순화한다면 판매가격 * 판매량입니다. 판매가격을 올리거나 판매량을 증가시킨다면 매출액을 증가시킬수 있습니다.
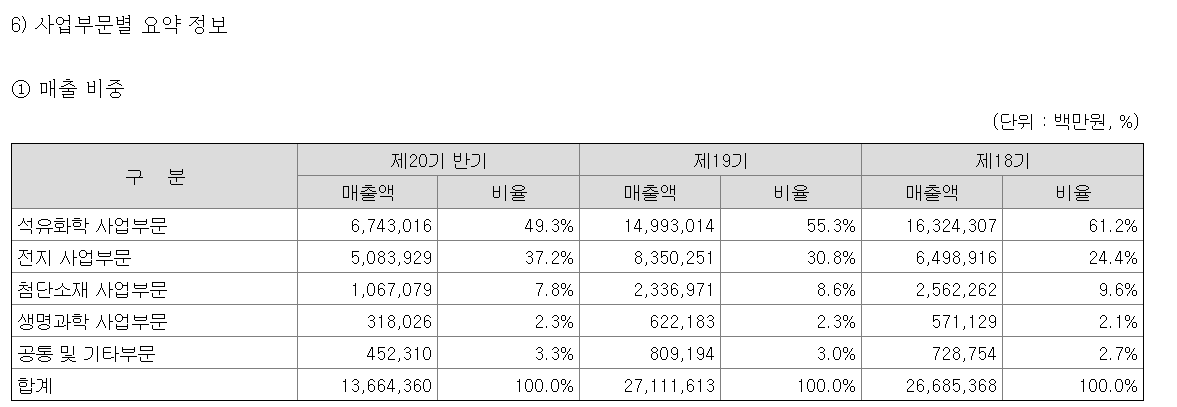
석유화학 사업과 전지 사업이 매출액 비중이 86.5%에 달하기 때문에 두 사업을 위주로 분석을 진행했습니다.
2020년 반기의 석유화학 사업부문의 매출액은 6조 7430억으로 2019년 반기의 매출액인 7조 4093억원에 비해 8.99% 감소했습니다. 그리고 2020년 반기 전지 사업부문의 매출액은 5조 839억으로 2019년 반기의 매출액인 3조 6595억에 비해 38.92% 증가했습니다.
우선 석유화학 사업과 전지 사업의 주요제품의 시장 점유율, 판매 가격, 원재료의 가격을 확인했습니다.
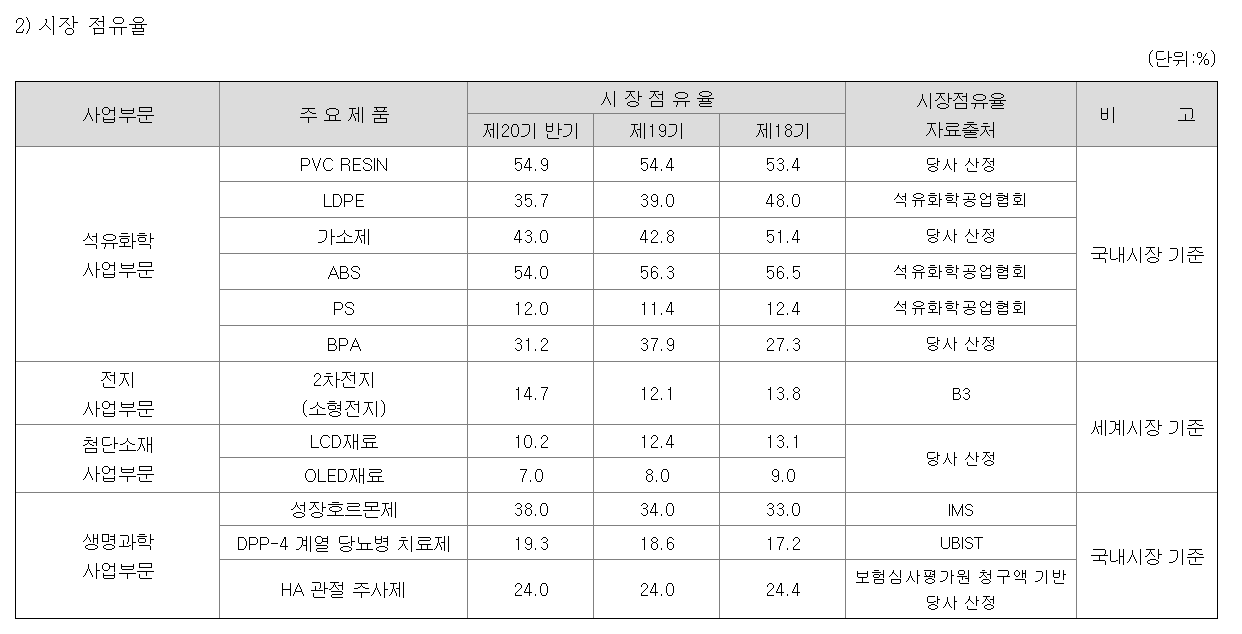
먼저 석유화학 사업부문을 살펴보면, 2020년 반기에 PS를 제외하고는 모두 시장 점유율이 30%가 넘는 것을 확인할 수 있습니다. PVC RESIN과 ABS의 경우는 50%가 넘는 상황입니다. PVC RESIN과 ABS의 경우에는 시장 지배적 지위를 가지고 있다고 확실하게 판단이 가능합니다.
전지 사업부문을 살펴보면, 회사의 사업보고서에 올라온 B3 조사기관에서는 LG화학의 2차전지 세계시장 점유율을 14.7%라고 했고, SNE리서치에서 조사한 2020년 7월 Global EVs and Battery Shipment Tracker에 따르면 24.2%라고 합니다. 2차 전지 시장에서 시장 지배적 위치를 가지고 있다고 판단하기에는 현재 어려울 것 같습니다.
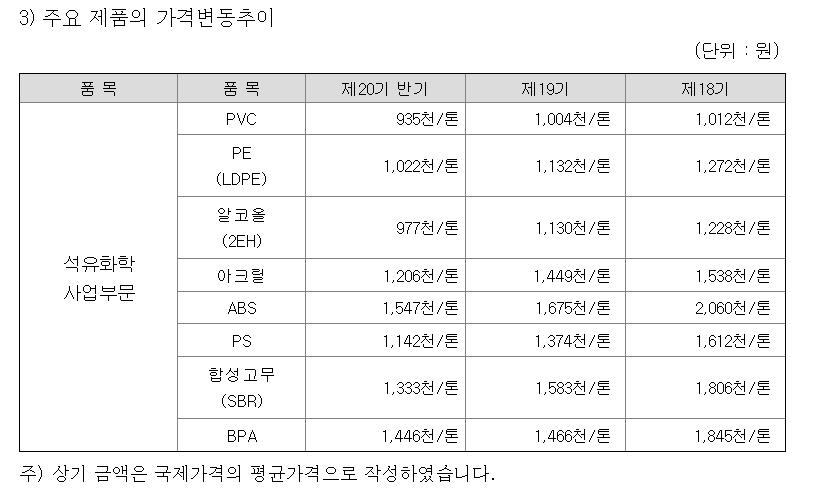
이를 주요 제품의 가격 변동 추이와 원재료 가격 변동 추이를 통해서 확인해봤습니다. 주요제품 가격은 19년에 비해 20년 반기에 각각 PVC(-6.87%), PE(-9.71%), 알코올(-13.5%), 아크릴(-16.7%), ABS(-8.27%), PS(-16.85%), 합성고무(-15.79%), BPA(-1.36%)가 감소하였습니다.
전지 사업부문에 대해서는 사업보고서에 주요 제품에 대한 가격이 나와있지 않아 LG화학이 폭스바겐 MEB 플랫폼에 공급하는 배터리 가격을 바탕으로 확인해봤습니다. 기사에 따르면, 1kWh당 100달러~120달러 수준에 가격을 책정했다고 합니다. 올해 전기차용 배터리 예상 평균 가격인 135달러보다 낮은 상황이라고 합니다.
http://www.thelec.kr/news/articleView.html?idxno=5265
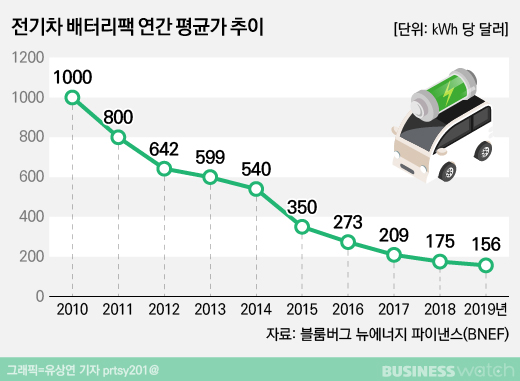
실제로 전기차용 배터리는 2010년 1000달러에서부터 꾸준히 하락하여 2019년에는 156달러, 2020년에는 135달러로 감소하였고 궁극적으로 100달러를 목표로 한다는 전망도 있습니다.
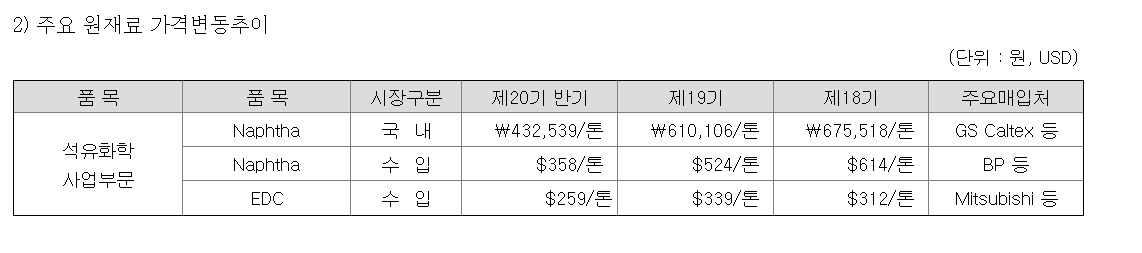
주요 원재료인 Naptha의 가격은 국내 기준(-29.10%), 수입 기준(-31.67%)가 감소했고, EDC(-23.59%) 역시 감소했습니다.
전반적으로 COVID-19로 인한 원유 가격 하락이 Naptha의 가격 하락에도 큰 영향을 미친 것으로 파악이 가능합니다.
원재료 가격의 하락 폭에 비해 제품 가격의 하락 폭이 낮은 것은 한눈에 봐도 판단이 되는 상황이기에, 개별 제품에 대한 마진은 높아졌을 것이라고 판단됩니다.
전지 사업부문에 대해서는 마찬가지로 사업보고서에 내용이 나와있지 않아, 삼성 SDI의 전지용 LI NI OXIDE를 통해 추정만 해보자면 18년($31.23), 19년(27.09$), 20년 반기($26.72)로 계속해서 하락하고 있는 상황입니다.
LG화학의 작년 반기 대비 매출액이 38.92% 증가했는데 원재료 매입액이 30.71% 증가한 것을 보면 판매가격 대비 원재료 가격의 하락이 있다는 것을 추정할 수 있습니다. 즉 전지 사업부분도 판매마진이 높아졌을 것이라고 추정할 수 있습니다.
*전기차 배터리의 생산원가는 양극재(35%), 음극재(17%),분리막(16%),전해액(14%) 등으로 구성되어 있습니다.
다음으로는 매출원가 부분을 살펴보도록 하겠습니다.
제조원가 분석을 위해서는 변동비와 고정비를 나누어야할 필요가 있는데,
변동비의 주요 항목은 원재료비이고 고정비의 주요 항목에는 인건비 및 감가상각비가 들어갑니다.
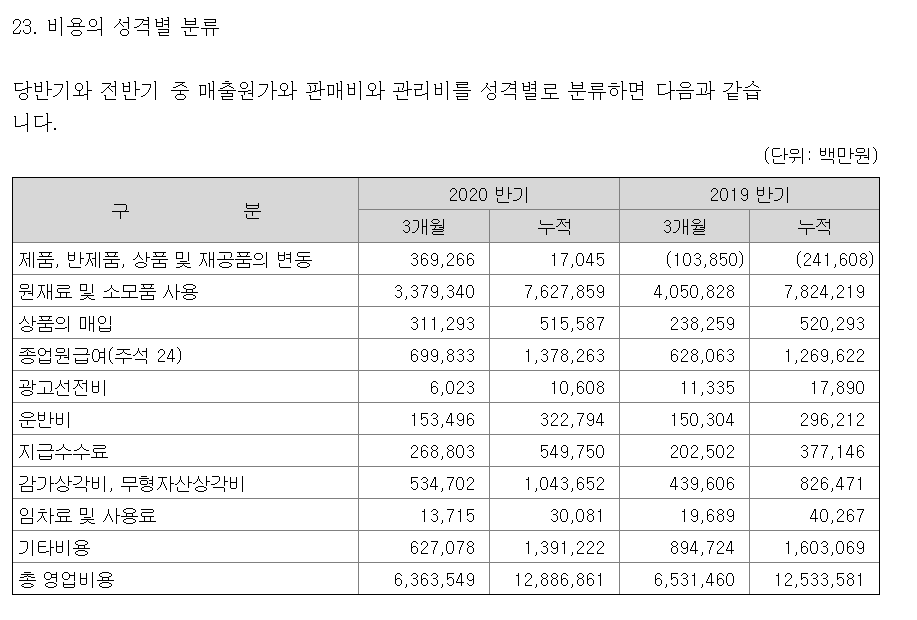
LG화학의 매출원가와 판관비를 분류해보니, 가장 큰 비중을 차지하고 있는 것은 원재료비(59.19%), 종업원급여(10.69%), 감가상각비(8.09%)가 나옵니다.
즉 LG화학은 현재 변동비의 비중이 고정비의 비중보다 훨씬 크다는 것을 확인할 수 있습니다. 즉 원자재 가격이 회사의 이익에 큰 영향을 주기 때문에 해당 내용을 주시할 필요가 있습니다. 앞에서 우리는 이미 회사의 주요 제품에 대한 원재료인 Naptha의 가격은 국내 기준(-29.10%), 수입 기준(-31.67%)가 감소했고, EDC(-23.59%)가 감소한 것을 확인했습니다. 실제로 원재료의 비중이 큰 기업은 영업이익을 증가시키기 위해서는 원재료 가격이 하락하거나 판매가격이 상승해야 합니다. 위에서 살펴보면 판매가격과 원재료 가격이 모두 하락했다는 것을 알 수 있습니다.
흥미로운 점은, LG화학의 20년 반기 영업이익은 석유화학 사업부문에서 6772억원으로 2019년 반기 7779억원보다 12.94%가 감소했습니다. 매출액이 8.99%가 감소했는데, 이보다 더 크게 영업이익이 감소한 것은 원재료비의 감소에도 판관비가 더 증가했기 때문에 발생했을 것이라고 추정할 수 있습니다.
전지 사업부문은 20년 반기 영업이익이 1037억원으로 2019년 반기의 -2758억원보다 137%가 증가했습니다. 매출액이 38.92%가 증가한 것에 비해 더 크게 영업이익이 증가했다는 것을 알 수 있습니다.
정리해보자면, LG화학은 20년 반기에 매출총이익률(19.19%), 영업이익률(5.69%), 당기순이익률(3.33%)로 2019년 반기의 17.17%/3.91%/2.27%보다 전반적으로 개선된 수치가 드러나고 있습니다.
석유화학사업부문은 작년 반기 대비 매출액(-8.99%), 영업이익률(-12.94%) 감소한 상황입니다. 원재료비의 감소에도 판관비의 증가로 영업이익률이 더 감소한 것으로 보입니다.
전지사업부문은 작년 반기 대비 매출액(38.92%), 영업이익률(137%) 증가한 상황입니다.
마지막으로 간략히 영업이익 아래에 있는 항목들을 살펴보도록 하겠습니다.
20년 반기에 금융수익이 2059억에 금융비용이 5465억으로 나오는데, 이는 우리가 앞에서 살펴본 순비영업자산이 -7조 194억원인것과 관련이 있습니다.(비영업자산보다 차입부채가 더 많기 때문에 발생)
또한 기타영업외수익이 7138억원이고 기타영업외비용은 5252억원으로 나옵니다. 기타영업외수익 7138억 중 관계기업주식처분이익 3105억은 일시적 수익으로 판단이 됩니다.
*해당 내용은 개인의 주관적인 해석입니다.
*LG화학의 2020년 2Q 보고서, 2019년/2018년/2017년 사업보고서 등을 참고하였습니다.
*해당 내용은 오류가 있을 수도 있습니다. 피드백은 언제나 환영합니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 삼성SDI 2018년 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.24 |
|---|---|
| LG화학 2020 2Q 재무제표분석(현금흐름표)-[4] (0) | 2020.08.24 |
| LG화학 2018년 재무제표 분석(현금흐름표) (0) | 2020.08.21 |
| LG화학 2018년 재무제표 분석(손익계산서) (0) | 2020.08.19 |
| LG화학 2018년 재무제표 분석(영업자산,영업부채) (0) | 2020.08.19 |


