고정 헤더 영역
상세 컨텐츠
본문
정보이용자들은 손익계산서를 통하여 매출액, 영업이익, 순이익, 증감율 등을 살펴봅니다.
보통 제조업은 원재료를 통하여 제품을 만들어 시장에 판매하고 도매 및 소매업종은 이미 완성된 상품을 사와서 판매합니다. 이들 업종에서 중요한 것은 매출총이익 및 마진율을 분석하는 것이 굉장히 중요합니다.
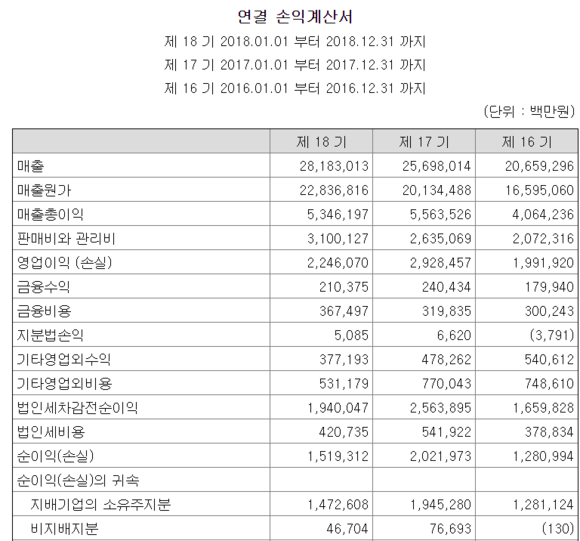
해당 자료는 LG화학의 연결 손익계산서입니다.
우선 영업이익까지의 항목들을 먼저 살펴보도록 하겠습니다.
매출액은 단순화하면 판매가격 * 판매량이라고 할 수 있습니다. 즉 매출액을 증가시키기 위해서는 판매가격이나 판매량 중에 최소 1가지 이상을 증가시켜야할 필요가 있습니다.
판매가격을 조정할 결정권을 가지려면 해당 시장에서 독점적 지위를 가지고 있거나, 브랜드파워가 높거나 하는 등의 가격결정권을 가지고 있어야합니다.
판매량을 조정하기 위해서는 결국 해외로 나가서 수출을 하는 기업이 되어야하는데 한정된 내수시장에서는 판매량을 증가시키기에는 어려움이 있기 때문입니다.
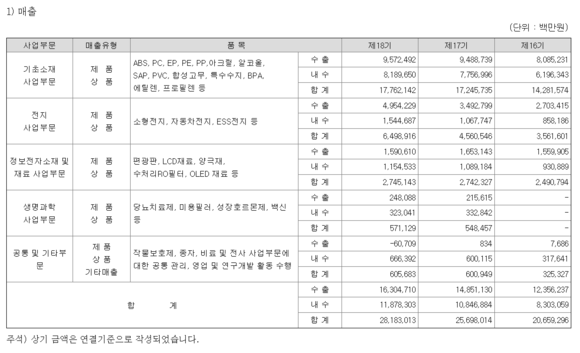
LG화학의 매출 현황입니다.
LG화학 역시 내수보다는 수출의 비중이 큰 회사이고 매출액이 꾸준한 증가세를 보이고 있습니다. 특히 전지사업부문에서의 증가세가 눈에 띕니다.
다음으로는 매출원가 부분을 살펴보도록 하겠습니다.
제조업분야의 기업들은 제조원가 분석이 가장 중요합니다. 이러한 비용은 변동비와 고정비로 나뉩니다.
가장 큰 비용들 중심으로 변동비와 고정비를 분류해보면, 변동비에는 원재료비가 들어가고 고정비에는 인건비 및 감가상각비가 들어갑니다.
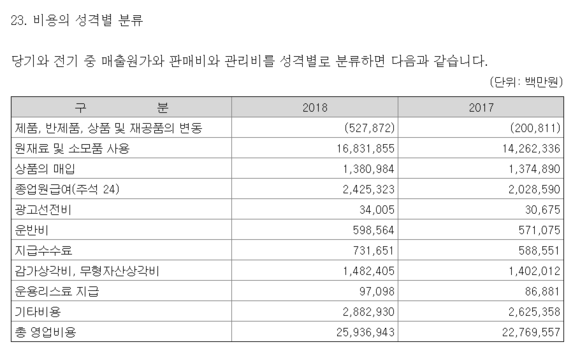
LG화학의 매출원가와 판관비를 분류해보니 가장 큰 비중을 차지하고 있는 것은 원재료비(약 64%), 종업원급여(9%), 감가상각비(5%)가 나옵니다.
*기타비용은 제외시킴
즉 LG화학은 현재 변동비의 비중이 고정비의 비중보다 훨씬 크다는 것을 확인할 수 있습니다. 즉 원자재가격이 회사의 이익에 큰 영향을 주기 때문에 해당 내용을 주시할 필요가 있습니다.
여담으로 현재 LG화학이 변동비 비중이 큰 이유는 앞선글 LG화학의 사업영역에서 살펴보았듯이 기초소재사업부분의 비중이 크기 때문이 아닐까 추측해볼수 있습니다. LG화학의 <주요투자에관한사항>을 살펴보니 총투자금액 중 50%이상이 전지사업부분에 투자가 되는만큼 앞으로 고정비의 비중이 갈수록 커지지 않을까 생각합니다.

LG화학의 주요원재료 현황입니다.
원재료비의 비중이 큰 기업은 영업이익을 증가시키기 위해서는 원재료가격이 떨어지거나 판매가격이 상승해야합니다. 현재 표에서 확인할 수 있다시피 LG화학의 주요 원재료 가격은 꾸준한 증가추세를 보이고 있습니다.(매입 비중이 큰 Naphtha와 EDC의 가격이 상승중임)
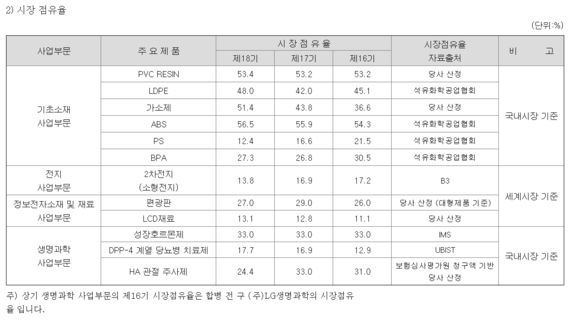
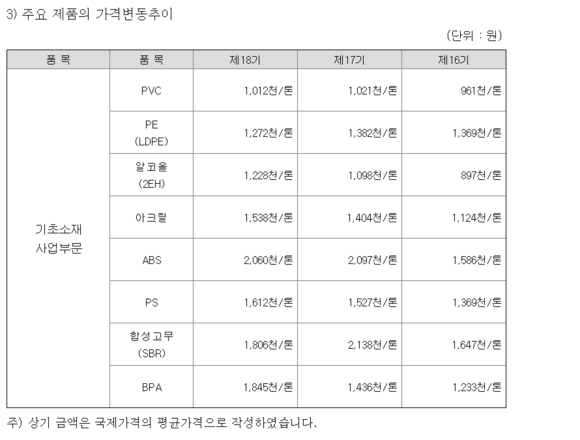
주요 제품의 가격이 전반적인 상승세를 보이고 있이는 경향이 있습니다.
LG화학은 매출액이 전년(2017년)대비 9.6%가 상승하였고 영업이익은 23.3%가 감소하였고 매출총이익은 3.9% 감소하였습니다. 이는 매출액과 매출총이익 관점에서 보면 매출액의 증가보다 매출원가의 증가율이 더 높아 매출총이익의 감소를 확인할 수 있었습니다. 영업이익의 감소는 판관비의 증가에 따라 감소가 더욱 두드러졌는데 항목을 살펴보니 종업원급여, 지급수수료 항목이 크게 증가하였습니다.
이어서 LG화학의 영업이익 아래쪽 즉 당기순이익 항목까지를 살펴보면
금융수익보다는 금융비용이 많고(앞에서 살펴보았듯이 비영업자산보다 차입부채가 더 많았기 때문에)
기타영업외수익보다 기타영업외비용이 많았습니다.(여기 항목들은 외화환산 차손익 및 외환차손익 등의 항목과 유무형자산 처분손실 및 손상차손이 있습니다).
LG화학의 경우 유형자산 및 무형자산 손상차손 금액으로 인하여 영업외비용이 더 많았습니다.
*LG화학의 2018년,2017년,2016년 사업보고서를 참고하였습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*해당 글은 2020년 2월 20일에 작성된 글입니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| LG화학 2020 2Q 재무제표분석(손익계산서)-[3] (0) | 2020.08.22 |
|---|---|
| LG화학 2018년 재무제표 분석(현금흐름표) (0) | 2020.08.21 |
| LG화학 2018년 재무제표 분석(영업자산,영업부채) (0) | 2020.08.19 |
| LG화학 2018년 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.18 |
| 에코프로비엠 분석 (0) | 2020.08.17 |


