고정 헤더 영역
상세 컨텐츠
본문
최근 삼성SDI와 합작사(에코프로이엠)을 설립한 에코프로비엠은 어떤 회사일까요??
에코프로비엠은 2016년 5월 양극소재 사업 전문화를 위하여 모기업 에코프로(대기오염 관련 친환경 핵심소재 및 부품 개발 기업)에서 물적분할하여 하이니켈계 양극소재 제품을 가장 먼저 개발하고 성공한 기업입니다.
해당 기업은 "전지재료사업"을 주된 사업 동력으로 삼고있는데 전구체부터 양극소재까지 일괄 개발 및 생산체계를 구축하였으며 "독창적인 원천기술 개발과 10년 이상 축적된 양산 기술"로 국제적인 경쟁력을 확보하고 있다고 합니다.
리튬2차전지는 크게 양극, 음극, 전해액, 분리막 등 크게 4가지로 구성이 되는데 에코프로비엠의 주력 제품은 그 중에서 "양극재"입니다. 양극재는 이 4가지 구성 중에서 가장 큰 비중을 차지하면서 리튬이 주원료입니다.
2차전지를 "리튬이온전지"라고 부르는 이유도 양극재가 주로 리튬으로 이루어져 있기 때문입니다.
양극재는 배터리의 전압을 결정짓는 중요한 역할을 합니다.
해당 기업의 시장은 크게 IT모바일 및 전동공구 등의 소형 전지 시장과 전기차 등의 중대형 2차전지시장이 있습니다. 세계 각국의 친환경차 정책 지원 및 온실가스 배출을 위한 글로벌 니즈가 발생함에 따라 전기차 시장은 지속적으로 확대되고 있습니다.(소형 전지 시장은 성숙기 단계)
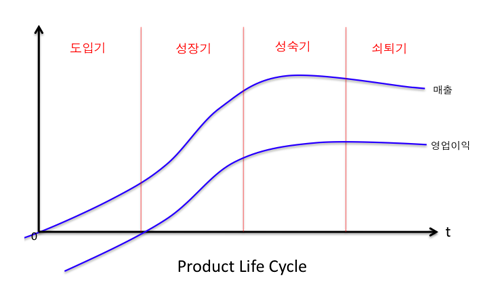
제품의 생애주기 모형
전기차시장의 시장규모는 2016년 글로벌 자동차 규모(약 9328만대) 대비 약 3%에 그쳤지만 2020년에는 판매량 630만대로(10621만대) 대비 약 6%까지 증가할 것입니다.(앞으로 추가적인 확대도 예상되는 상황)
향후 전기차의 핵심과제가 "주행거리 확대"임에 따라 에너지밀도가 높은 소재가 적용된 고성능 배터리가 필수적입니다.
http://www.ciokorea.com/news/122967
"2040년 전세계 승용차 30%가 전기차"··· 블룸버그 NEF ‘2019 전기차 전망’ 발표' - CIO Korea
"2040년에 판매되는 승용차의 57%, 전 세계 승용차의 30% 이상이 전기차가 될 것이다. 새로 판매되는 시내버스(municipal bus)의 전기차 비중은 81%에 달할 것이다. 미국과 중국의 상업용 자용차 시장에��
www.ciokorea.com
BNEF가 보고한 2019 전기차 전망 보고서에 따르면 2040년 전세계 승용차의 30%가 전기차일것이라고 예측하였고 전기차 판매량의 폭발적인 증가와 전기차에 사용되는 "리튬 이온 배터리에 대한 가파른 수요 증가"를 예측하였습니다.
양극재의 5가지 유형
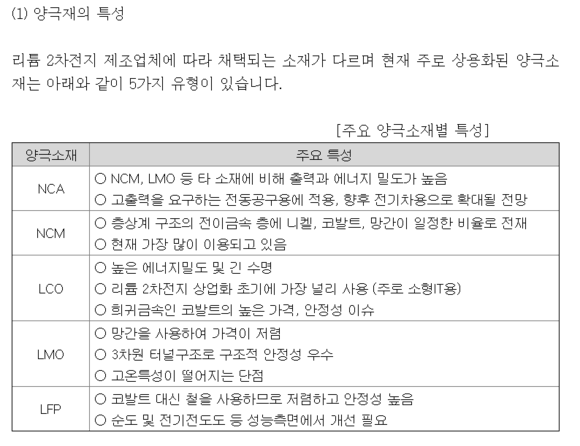
에코프로비엠의 경우 NCA를 주력 상품으로 하고 있습니다.
국내 주요 양극재 업체는 에코프로비엠, 앨앤에프, 포스코ESM, 코스모신소재이며 셀 업체인 LG화학과 삼성SDI도 자체적인 생산능력을 보유하고 있다.
해외 업체로는 Umicore(벨기에), Nichia(일본), BYD(중국) 등이 있으며,
시장은 양극소재 NCA/NCM을 중심으로 변화하고 있다.
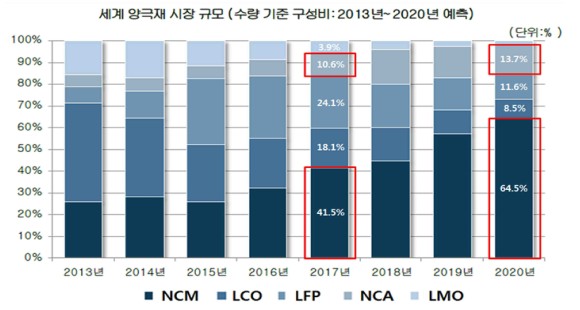
출처: YANO경제연구소(2017)

현재 에코프로비엠은 NCA분야에서 세계 2위의 시장점유율을 확보중입니다
지금까지는 DART(2018년 사업보고서)를 통하여 조사를 한 내용입니다.(요약)
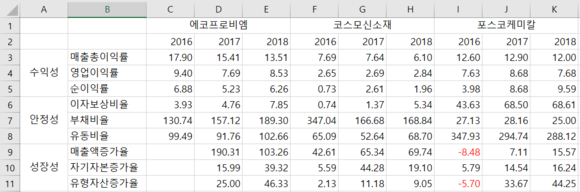
사업보고서에 나온 에코프로비엠의 경쟁사들과 에코프로비엠을 비교해봤습니다.
에코프로비엠 시총 1조 8000억원
코스모신소재 시총 3500억원
포스코케미칼 시총 3조 8000억원(포스코캠텍 + 포스코ESM 합병)
수익성 측면에서 살펴보면
에코프로비엠은 매출총이익률과 영업이익률이 비교대상 기업들에 비하여 높았습니다. 그러나 순이익률의 경우 에코프로비엠은 포스코케미칼보다 낮았는데 이유를 분석해보니 에코프로비엠의 금융수익보다 금융비용이 컸고
포스코케미칼의 경우 금융수익이 금융비용보다 컸으며 지분법이익의 비중이 상당했기 때문에 순이익 측면에서는 포스코케미칼의 수치가 더 높았던 것으로 보입니다.
*여기서 지분법이익이란 간단히 말하면 관계기업이 얻은 이익의 지분율만큼 모기업의 이익으로 계산하는 것
밑에서 알 수 있지만 포스코케미칼의 낮은 부채비율에 비하여 높은 에코프로비엠의 부채비율로 인하여 해당 이슈가 생긴 것으로 보이고 또한 포스코케미칼이 가지고 있는 여러 관계회사들로 인하여 생긴것으로 보입니다.
다음으로는 안정성 측면에서 살펴보면
포스코케미칼은 부채비율 측면에서 재무구조의 안정성이 이자보상비율과 유동비율 측면에서 단기적인 안정성과 부채상환비율이 가장 우수하였습니다. 하지만 에코프로비엠 역시 안정성 측면에서 계속 개선이 되고 있는 상황입니다.
*부채비율과 낮고 유동비율이 높은 것은 마냥 좋은 것은 아닙니다. 유동비율이 높다는 것은 그만큼 수익성이 낮은 자산이 많음을 의미하기도 한다. 또한 부채비율 역시 이자율보다 수익성이 좋은 사업이 있으면 부채를 끌어오는것도 좋음. 즉 성장성이 높은 시장에서는 너무 적은 부채비율과 높은 유동비율은 오히려 미래 성장성에 대하여 고민해보게 된다.
*에코프로비엠의 경우 2018년 12월 기준 유보율이 1,862%로 1508억가량으로 이 역시 재무건전성 및 안정성을 측정하는 지표이다.
마지막으로 성장성의 측면에 대하여 살펴보면
에코프로비엠의 매출액증가율이 가장 높아 해당 시장에서의 점유율이 계속 올라간다는 것을 확인할 수 있었고
자기자본증가율 역시 꾸준히 증가하여 재무구조가 안정이 되고 있음을 알 수 있습니다.
유형자산증가율 역시 꾸준히 증가하며 미래에 대한 투자도 하고 있음을 확인할 수 있습니다.
정리해보면
수익성의 측면에서 에코프로비엠이 매출총이익률과 영업이익률이 가장 우수하였지만 순이익률 측면에서는 포스코케미칼이 더 우수하였습니다.(지분법이익과 금융원가의 요소 때문)
안정성 측면에서는 이자보상비율, 부채비율, 유동비율 모두 포스코케미칼이 가장 우수하였습니다.
성장성 측면에서는 에코프로비엠의 매출액증가율이 가장 높아 해당 시장에서의 점유율 확대를 확인할 수 있었습니다.
가장 앞에서도 언급하였지만 에코프로비엠은 삼성SDI와 최근 합작사를 설립하였는데 2020년 1분기부터 차세대 양극재를 생산한다는 계획입니다. 2021년까지 에코프로비엠은 720억 삼성 SDI는 480억을 투자하고 지분율은 6대 4가 됩니다.
양사의 이러한 논의는 지난해 7월부터 본격화되었으며 해당 합작사 설립이 완료가 된다면 2022년 1분기부터
생산된 양극재는 삼성SDI의 헝가리 공장에 대부분 공급될 것으로 보입니다.
http://www.thelec.kr/news/articleView.html?idxno=4970
삼성SDI-에코프로비엠, 배터리 양극재 합작사 설립 - 전자부품 전문 미디어 디일렉
삼성SDI와 배터리 양극재 업체인 에코프로비엠이 합작사(에코프로이엠)를 설립한다. 연내 포항에 공장 기공에 들어가 오는 2022년 1분기부터 차세대 양극재를 생산한다는 계획이다.10일 에코프로�
www.thelec.kr
*해당 글은 2020년 2월 11일에 작성된 글입니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| LG화학 2018년 재무제표 분석(영업자산,영업부채) (0) | 2020.08.19 |
|---|---|
| LG화학 2018년 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.18 |
| 명성티엔에스 분석 (0) | 2020.08.16 |
| 국내 배터리 3사(LG화학, 삼성SDI, SK이노베이션) 분석 (0) | 2020.08.15 |
| LG화학 2020 2Q 재무제표분석(영업자산/영업부채)-[2] (0) | 2020.08.15 |


