고정 헤더 영역
상세 컨텐츠
본문
해당 자료는 네이버 증권과 DART를 이용하여 제작하였습니다.
이번 시간에는 국내 배터리 3사의 손익계산서를 비교해보는 시간을 가져보았습니다.
비교를 하기전에 국내 배터리 업계의 최근 이슈를 먼저 가지고 왔습니다.
2월 6일 ESS화재사고 조사단은 산업통상자원부 기자실에서 열린 브리핑에서 지난 8월 30일~ 10월 27일에 발생한 5건의 화재사고를 조사한 결과 전반적으로 "배터리 이상"이 원인이 된 것으로 추정된다고 하였습니다.
http://www.zdnet.co.kr/view/?no=20200207132740
ESS 화재 원인은 배터리?…정부↔업계, 누구 말이 맞나
작년 8월부터 전국에서 잇달아 발생한 에너지저장장치(ESS) 화재의 일부 원인이 배터리 결함 때문인 것으로 결론났다. 문제가 된 ESS에 배터리를 공급한 제조사는 배터리와 ...
zdnet.co.kr
해당 뉴스에서 알 수 있다시피 LG화학과 삼성SDI의 배터리에 대한 조사가 이루어졌었고 그에 대한 결과가 발표가 되었는데 이러한 조사 결과에 대해서 LG와 삼성은 각각 해당 결과에 대하여 반박을 하는 입장을 표명하였습니다.
ESS화재에 대해서는 아직 해외에서는 발화 사실이 없지만 국내에서 먼저 배터리의 문제라고 결론을 내리면서 삼성과 LG의 배터리에 대한 신뢰도에 문제가 생길 수도 있는 상황이 되어버렸습니다.
다시 원래의 논점으로 돌아와
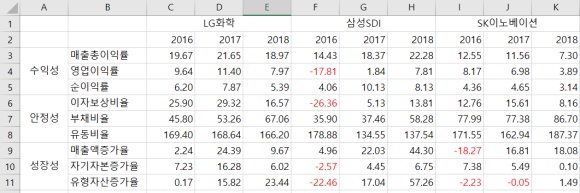
해당 손익계산서를 수익성, 안정성, 성장성 총 3가지 측면에서 9가지의 지표들로 조사를 해봤습니다.
수익성의 지표로는 매출총이익률, 영업이익률, 순이익률을 안정성의 지표로는 이자보상비율, 부채비율, 유동비율을 성장성의 지표로는 매출액증가율, 자기자본증가율, 유형자산증가율을 사용하였습니다.
우선 수익성을 먼저 살펴보도록 하겠습니다.
매출총이익률은 (매출총이익/ 매출액) * 100으로 계산을 합니다. 여기서 매출총이익은 매출액에서 매출원가를 뺀 계산 결과입니다.
영업이익률은 (영업이익/ 매출액) * 100으로 계산을 합니다. 매출총이익에서 판매관리비 즉 판관비를 뺀 결과로 영업활동 전체 결과의 이익을 의미합니다.
순이익률은 (순이익/매출액)*100으로 계산을 합니다. 간단하게 정리를 하면 "회사가 최종적으로 얼마의 이익을 남기느냐"에 대한 답입니다.
*이밖에도 총자본순이익률(ROI) : 당기순이익 / 총자본 등도 활용합니다.
삼성 SDI의 경우 2016년 마이너스 영업이익률을 기록한 이후로 2017년 2018년이 지나면서 매출총이익률과 영업이익률 순이익률 모두 엄청난 성장을 이루었습니다. (참고로 15년 영업이익률 역시 -5.40정도이다)
현재는 3사를 비교하였을때 가장 높은 순이익률을 기록하고있습니다.
LG화학의 경우에는 가장 높은 영업이익률을 기록하고있지만 순이익률에서 삼성SDI에 밀리는것으로 보아
영업활동외의 비용(금융비용을 포함)과 법인세 비용이 상당한 것으로 예측하였습니다.
SK이노베이션의 경우 다른 두 회사에 비하여 매출원가의 비중이 높은 것으로 보입니다(매출총이익률로 유추)
다음으로는 안정성을 살펴보았습니다.
이자보상비율은 (영업이익/ 이자비용)으로 계산됩니다. 해당 지표가 높을수록 부채상환능력이 우수한 것으로 평가가 됩니다.
부채비율은 (부채 / 자기자본)으로 계산됩니다. 기업의 총자본을 구성하는 타인자본과 자기자본의 구성비율을 나타내는 것으로 기업의 자본구성의 안정성을 나타내는 비율입니다.
유동비율은 (유동자산/ 유동부채)로 계산됩니다. 기업의 단기지급능력을 나타내는 지표입니다.
세 회사를 비교하였을때 전반적으로 LG화학의 이자보상비율 즉 부채상환능력이 가장 우수한 것으로 보입니다.
부채비율을 비교하였을 때에는 SK이노베이션의 타인자본 비중이 가장 높았고 삼성SDI의 타인자본 비중이 가장 낮았습니다. 유동비율을 비교하였을 떄에는 삼성SDI의 비율이 가장 낮았고 SK이노베이션의 비율이 가장 컸습니다.
하지만 부채비율이 높은 것이 언제나 나쁜 것은 아닌데 부채사용에 따른 비용보다 투자에서 예상되는 수익이 더 클 경우에는 차입을 진행하는 것이 좋습니다.
마찬가지로 유동비율 또한 마냥 높은 것이 좋은 것은 아닌데 유동자산은 높은 수익을 줄 수 있는 자산이 아니기 때문에 단기 부채에 대한 지급력은 좋아지더라도 장기적으로 큰 수익을 얻을 수 있는 것은 아닙니다.
따라서 적정 비율을 유지하는 것이 좋을것으로 보입니다.
마지막으로 성장성을 살펴보았습니다.
매출액증가율은 당기매출액/ 전기매출액 * 100 - 100으로 계산됩니다.
기업의 매출액증가율이 산업 전체의 매출액 증가율보다 높다면 시장점유율이 확대되고 있다는 의미이기에 기업경쟁력이 향상된다고 평가할 수 있습니다. 따라서 성장성을 보여주는 가장 중요한 지표입니다.
자기자본증가율은 당기말 자기자본 / 전기말 자기자본 * 100 - 100으로 계산됩니다.
자기자본의 충실화 정도를 측정하는데 자기자본이 증가한다는 것은 기업의 재무구조가 그만큼 안정된다는 것을 의미합니다.
유형자산증가율은 당기말 유형자산 / 전기말 유형자산 * 100 - 100으로 계산됩니다.
유형자산은 토지, 건물, 기계장치 등으로 이루어지는데 경영자가 이러한 자산에 투자를 한다는 것은 긍정적인 신호이기에 유형자산증가율은 매출증가에 대한 의미를 가지기도 합니다.
매출액증가율로 3사를 비교해보면 삼성SDI의 성장이 두드러집니다. 44.3% 증가로 해당 기업의 시장점유율이 큰 폭으로 확대되고 있음을 알 수 있습니다. 상대적으로 LG화학의 성장세가 가장 미비한 상황입니다.
자기자본증가율은 SK이노베이션이 가장 낮은 수치를 보이고 있습니다.
유형자산증가율을 살펴보면 삼성SDI, LG화학, SK이노베이션의 순서로 나눠지며 삼성과 SK는 큰 폭의 차이를 보이고 있습니다.
시가총액으로 살펴보면 LG화학, 삼성SDI, SK이노베이션의 순서입니다.
결과적으로 정리를 해보면 수익성의 측면 중에서 매출총이익률과 순이익률이 삼성SDI가 높았으며 영업이익률은 LG화학이 근소한 우위를 가지고 있었습니다. SK이노베이션의 3가지 지표는 앞선 두 회사보다는 낮았습니다.
안정성의 측면은 이자보상비율이 LG화학이 가장 높아 부채상환능력이 가장 좋았고 부채비율은 삼성 SDI가 가장 낮아 자기자본의 비중이 높았으며 유동비율의 경우에는 삼성SDI의 비율 이 가장 낮았습니다.
부채비율이 가장 낮은 삼성SDI는 금융수익이 금융비용보다 높았으며 LG화학의 경우에는 금융수익보다 금융비용이 더 높았습니다. 유동비율의 경우에는 삼성SDI가 가장 낮았는데 유동자산의 비중이 낮은 대신 유형자산증가율이 높아 더 수익성이 높은 유형자산에 더 많은 자산을 투자하고 있다는 것을 알 수 있었습니다. (부채비율이 가장 낮아 유동비율 역시 낮은건 문제가 되지 않는 것으로 보인다)
마지막으로 성장성의 측면에서 살펴보면 매출액증가율과 유형자산증가율이 삼성SDI가 가장 큰 것으로 보아
삼성SDI의 성장성이 가장 높았습니다.
*해당 글은 2020년 2월 7일에 작성된 글입니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 에코프로비엠 분석 (0) | 2020.08.17 |
|---|---|
| 명성티엔에스 분석 (0) | 2020.08.16 |
| LG화학 2020 2Q 재무제표분석(영업자산/영업부채)-[2] (0) | 2020.08.15 |
| LG화학 최신 뉴스(LCD 사업부문 매각) 전기차 배터리 및 전장 산업에 집중하기로 하다 (0) | 2020.08.13 |
| 두산중공업 2019년 재무제표 분석(비영업자산/차입부채, 영업자산, 영업부채) (0) | 2020.08.13 |


