고정 헤더 영역
상세 컨텐츠
본문
이전에 작성한 글 <전기자동차 배터리 3사 개요>와 LG화학의 비영업자산/차입부채와 영업자산/영업부채, 손익계산서 분석에 이어
<전기자동차 배터리 3사 개요>
https://financialreportstudy.tistory.com/9
LG화학 2020 1Q 재무제표분석(비영업자산/차입부채)
https://financialreportstudy.tistory.com/14
LG화학 2020 2Q 재무제표분석(영업자산/영업부채)
https://financialreportstudy.tistory.com/51
LG화학 2020 2Q 재무제표분석(손익계산서)
https://financialreportstudy.tistory.com/52
이번에는 LG화학의 현금흐름표 분석을 해봤습니다.
현금흐름표는 크게 3가지 항목으로 나뉘는데 영업활동현금흐름/투자활동현금흐름/재무활동현금흐름으로 나뉩니다.
일반적으로 영업활동현금흐름은 (+)가 되어야합니다. 1년동안 영업활동으로 돈을 벌어야 회사의 활동들이 의미가 있는 것이기 때문입니다. 영업활동현금흐름은 당기순이익에서 비현금성 수익과 비용을 차감하고 현금흐름과 관련된 자산 및 부채의 변동액을 더하면 나옵니다.
투자활동현금흐름은 (-)가 되는 것이 좋다고 하는데 이는 투자활동현금흐름의 성격에서 기인합니다. 투자활동은 크게 비영업자산(금융자산, 금융상품, 투자부동산 등)에 대한 투자와 영업자산(유형자산 및 무형자산)에 대한 투자가 이루어지는데 이러한 활동은 회사의 미래 현금 유입에 도움이 되기 때문에 투자활동은 일반적으로 (-)가 좋다고 합니다.(물론 회사의 업황과 지위에 따라 영업활동에 대한 투자의 불확실성이 다르긴합니다)
재무활동현금흐름 역시 (-)가 되는 것이 좋다고 하는데 이 역시 재무활동현금흐름의 성격에서 기인합니다. 재무활동은 크게 채권자와 관련된 차입금과 주주와 관련된 자본 항목으로 이루어집니다. 살펴보면 차입금이 들어오면 (+)이고 차입금이 나가면 즉 돈을 갚으면 (-)인데 돈을 갚는 것이 회사의 재무구조에는 더 도움이 됩니다. 역시 배당금을 지급하거나 자기주식 등을 취득하는 것 역시 회사에 충분한 돈이 있어야 가능한 시나리오이니 일반적으로 재무활동현금흐름은 (-)가 좋다고 생각하면 될 것 같습니다.
먼저 LG화학의 영업활동현금흐름부터 살펴보도록 하겠습니다.
영업활동현금흐름을 살펴볼 때 첫번쨰 원칙은 영업활동현금흐름이 당기순이익보다 커야한다는 것입니다.
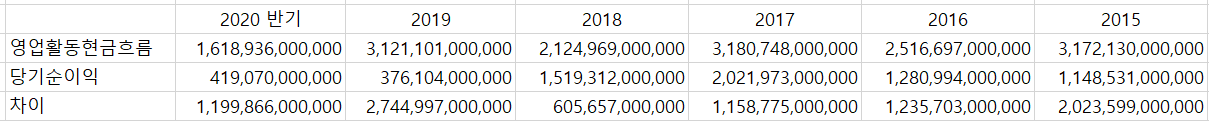
LG화학의 영업활동현금흐름이 당기순이익보다 항상 크다는 것을 알 수 있고, 조사기간 내내 (+)의 수치를 나타내고 있습니다. 차이가 2020년 반기를 기준으로 1조 1998억원이 나왔는데, 이는 대부분 감가상각비와 무형자산상각비와 같은 비현금성 비용(1조 436억)이 차지하고 있습니다. 2019년에는 차이가 2조 7449억인데, 감가상각비와 무형자산상각비가 차지하는 비용은 1조 720억입니다.
다음으로 투자활동현금흐름을 살펴볼 때 확인해야할 사항은 영업활동현금흐름이 유형자산 취득액과 무형자산의 취득액의 절대값의 합보다 커야한다는 것입니다. 이것의 의미는 회사가 영업을 통하여 벌어들인 돈이 사업에 재투자 하는 금액보다 커야함을 의미합니다. 만약에 영업을 통하여 벌어들인 돈보다 재투자하는 비용이 더 크다면 재무활동현금흐름(부채 OR 자본)에 변동이 생기게 됩니다.
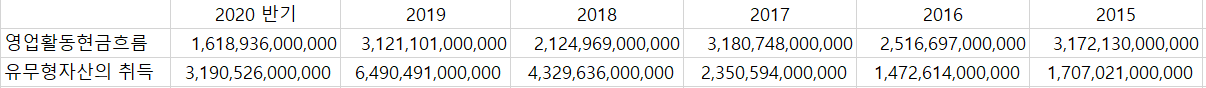
LG화학의 투자활동현금흐름을 살펴보면, 2018년부터 영업활동으로부터 벌어들인 현금보다 더 많은 금액을 투자에 사용하고 있다는 것을 알 수 있습니다. 대부분 유형자산의 취득에 사용이 되었는데, 이에 대한 세부 내역은 다음과 같습니다.
회사의 주요 투자에 관한 사항은 다음과 같습니다.
2018년에는 석유화학사업부문에 7498억, 전지사업에 1조 1337억원 등이 투자되었습니다. 석유화학사업부문은 대산, 화남, 나주, 여수 등의 생산 설비를 증설하는 투자가 이루어졌습니다. 전지 사업의 경우 폴란드 공장에 대한 신설 및 증설 등이 이루어졌습니다.
2019년에는 석유화학사업부문에서 9328억, 전지사업에서 2조 6783억원 등이 투자됐습니다. 석유화학사업부문은 여수 NCC Complex 증설(6288억원)을 포함해 대산, 화남에서의 증설이 이루어졌습니다. 전지 사업의 경우, 폴란드 자동차 공장 신설(1조 9191억), 중국 빈강 전지 공장 신설(6200억) 등이 이루어졌습니다.
2020년 반기에는 석유화학사업부문에서 8315억, 전지사업에서 1조 925억 등이 투자됐습니다. 석유화학사업부문은 여수 NCC Complex 증설(8005억) 등이 투자됐습니다. 전지 사업의 경우, 폴란드 공장 증설(8325억), 중국 공장 증설(2389억) 등이 집행되었습니다.
lg화학은 2018년부터 영업으로 인하여 벌어들인 돈보다 사업에 재투자한 비용이 더 컸음을 알 수 있습니다. 이러한 수치는 재무활동현금흐름에서 드러납니다.
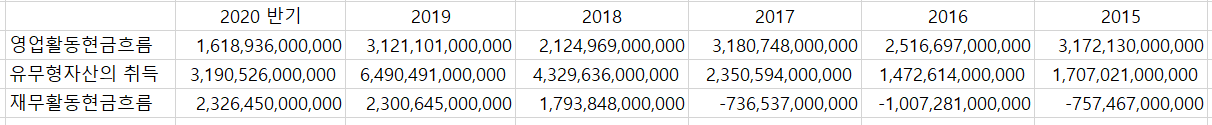
2017년까지는 재무활동현금흐름이 (-)의 수치가 나오지만, 2018년부터 계속 (+)의 수치가 나타납니다.
2018년에는 차입금의 순증가가 2조 2414억, 2019년에는 2조 6859억, 2020년 반기에는 2조 4196억원으로 나타나고 있습니다. 회사는 차입금을 통해 부족한 사업의 재투자비를 충당한 것으로 보입니다.
정리해보면, 회사는 2015년부터 꾸준히 영업활동현금흐름이(+)의 수치가 나오고 있고, 영업활동현금흐름이 당기순이익보다 계속 큰 수치가 나오고 있습니다. 또한, 2018년부터는 회사의 영업활동현금흐름보다 유무형자산에 대한 취득액이 더 크게 나오고 있습니다. 전지 사업에 대한 대규모 투자로 인해 발생하고 있는 것으로 보입니다. 이러한 양상은 2018년부터 재무활동현금흐름이 (+)의 수치가 나오는 것으로 대규모 투자에 대한 충당 방식이 나옵니다. 회사는 대규모 차입금의 조달로 현재의 사업에 대한 투자 비용을 충당하고 있는 것으로 보입니다.
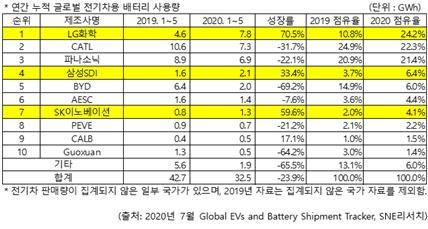
현재 전기차 배터리 시장은 계속 성장하고 있는 추세이고, 전체 시장 규모가 올해 38조 8000억원에서 2025년 180조원에 육박한다는 IHS마켓의 전망이 있습니다. 또한 LG화학은 전지 사업에서의 공격적인 투자로 현재 2020 점유율이 24.2%로 세계 1위를 차지하고 있습니다. 해당 투자의 결과로 COVID-19에도 불구하고 2020년 2분기 배터리 사업에서 이익이 사상 최고로 나온 상황이고, 앞으로도 더욱 수익성이 개선될 것으로 보입니다. 그럼에도 불구하고, 여전히 낮은 배터리 가격으로 인한 우려(폭스바겐 MEB 플랫폼에 공급하는 배터리 가격은 100~120달러로 추정되는데 올해 평균가인 135달러보다 낮음)가 있는 상황입니다. 이는 규모의 경제 효과로 인해 어느정도 해결이 될 것으로 보이긴 합니다.
또한 앞에서 살펴보았듯이, 2020년 반기의 순비영업자산이 약 -7조 3194억원인데, 이로 인한 재무적 안정성도 약간의 우려가 있는 것은 사실입니다. 물론, 성장하고 있는 산업군에서는 공격적인 투자가 필요한 것도 사실이긴 합니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 삼성SDI 2018년 재무제표 분석(영업자산/영업부채) (0) | 2020.08.25 |
|---|---|
| 삼성SDI 2018년 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.24 |
| LG화학 2020 2Q 재무제표분석(손익계산서)-[3] (0) | 2020.08.22 |
| LG화학 2018년 재무제표 분석(현금흐름표) (0) | 2020.08.21 |
| LG화학 2018년 재무제표 분석(손익계산서) (0) | 2020.08.19 |


