고정 헤더 영역
상세 컨텐츠
본문
SK이노베이션의 2019년 3분기 연결재무제표를 분석하도록 하겠습니다.
SK이노베이션은 과연 돈이 많은 회사일까요? 아니면 빚이 더 많은 회사일까요?
이를 확인해보기 위해서 자산과 부채를 다음과 같이 나누었습니다.
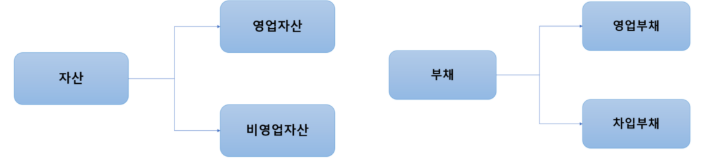
비영업자산은 현금및현금성자산, 단기금융상품 및 장기금융상품, 상각후원가측정금융자산, 당기손익 - 공정가치측정금융자산, 기타포괄손익-공정가치측정금융자산,관계기업 투자 주식, 투자부동산 등을 포함합니다.
다음으로 차입부채는 전체 부채에서 영업활동으로 인하여 발생한 부채인 영업부채를 상계한 액수입니다.
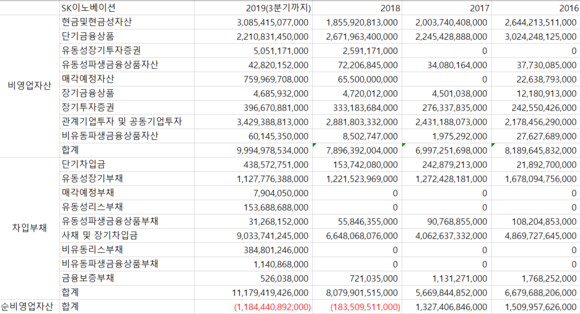
비영업자산과 차입부채에 대한 내용을 연결재무제표와 주석을 통하여 찾아보았습니다.
위에서 언급한 비영업자산들의 종류와는 다른 항목들이 보이기도 하는데 이는 실제로 같은 계정이어도 기업마다 명명을 다르게 할 수 있기 때문에 계정명에서는 차이가 있을 수 있습니다. 이는 IFRS에서 계정을 사용할 때 기업에게 최대한 자율성을 주었기 때문에 발생하는 현상이라고 생각하면 좋을것 같습니다.
비영업자산과 차입부채의 상계하여 나온 순비영업자산을 통하여 우리는 회사가 돈이 많은 회사인지 아니면 빚이 많은 회사인지 알 수 있습니다.
순비영업자산이 (+)이면 돈이 많은 회사이고, (-)인 회사는 빚이 많은 회사라고 할 수 있습니다.
SK이노베이션의 사례를 보면, 2018년부터 순비영업자산이 (-)가 되는데 2018년에는 -1800억, 2019년 3분기에는 -1조 1800억이 됩니다. 즉 현재는 빚이 더 많은 회사라고 할 수 있습니다.
2017년이후부터 순비영업자산이 큰 폭으로 감소하고 있는 것을 확인할 수 있습니다.
단순히 살펴보면 비영업자산은 2018년에 9000억가량이, 2019년 3분기에는 2조가량이 증가하였습니다. 그에 비하여 차입부채는 2018년에 2조 4000억가량이, 2019년 3분기에는 3조가량이 증가하여
순비영업자산이 큰 폭으로 감소하고 있는 상황입니다.
즉 현재까지는 회사의 순비영업자산은 2017년 이후로 큰 폭으로 감소하고 있는 상황입니다.
하지만 2018년의 연결당기순이익이 1조 7099억이고 2019년 3분기까지의 연결당기순이익은 5000억입니다. 즉 빚이 더 많은 회사이지만 꾸준히 순이익이 나고 있으므로 큰 투자가 발생하지 않거나 순이익이 급감하지 않는 이상 곧 돈이 더 많은 회사가 될 것이라고 생각할 수 있습니다.
허나 배터리 부분에서 지속적인 지출 즉 공장증설과 같은 투자가 계속 이루어질 수 있기에 유무형자산에 대한 투자가 더 발생할 수 있고, 현재 19년 3분기까지의 연결당기순이익은 5000억원인데 18년 3분기까지의 연결당기순이익이 1조 4000억인 점에서 아직 4분기의 실적이 나오지는 않았지만 순이익이 감소했을 것이라고 예측할 수도 있습니다.
즉 앞으로 배터리 부문을 포함한 사업에서 꾸준한 투자가 필요한 점, 작년에 비하여 당기순이익이 감소할 것이라고 예상되는 점에서 당분간 회사는 빚이 더 많은 회사일 것이라고 예상할 수 있습니다.
*SK이노베이션의 2019년 3분기 ,2018년,2017년,2016년 사업보고서를 참고하였습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*해당 글은 2020년 2월 29일에 작성된 글입니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| LG화학 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.30 |
|---|---|
| SK이노베이션 2019년 3Q 재무제표 분석(영업자산/영업부채) (0) | 2020.08.29 |
| 삼성 SDI 2018년 재무제표 분석(현금흐름표) (0) | 2020.08.27 |
| SK이노베이션 기업분석(사업영역) 배터리사업부 중심으로 (0) | 2020.08.26 |
| 삼성 SDI 2018년 재무제표 분석(손익계산서) (0) | 2020.08.26 |


