고정 헤더 영역
상세 컨텐츠
본문
이번 시간에는 한화솔루션이라는 회사에 대해 알아보도록 하겠습니다.
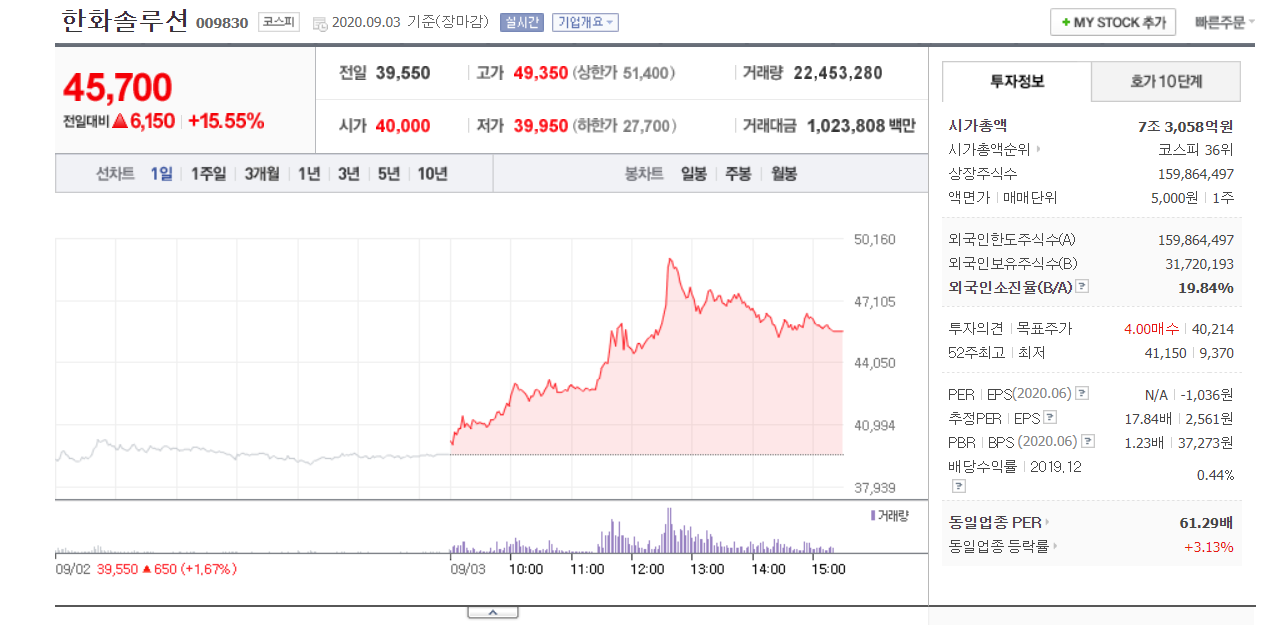
한화솔루션은 크게 원료부문(케미칼), 가공부문(첨단소재), 유통부문(갤러리아 관련), 태양광 부문(큐셀), 기타 부문(한화 도시개발)로 이루어진 회사입니다.
2020년 반기 매출액을 기준으로, 원료부문에서 29.78%(LDPE 10.52%, 가성소다/PVC 16.09% 등), 가공부문에서 6.52%, 유통부문에서 3.76%, 태양광 부문에서 52.96%, 기타 부문에서 6.98%을 차지하는 회사입니다.
즉 태양광 사업을 제 1사업으로 원료부문을 제 2사업으로 영위하고 있는 회사라고 볼 수 있습니다.
비교기업을 선정하기 위해, 셀과 모듈을 만드는 국내 태양광 기업들에 대해 알아봤고
현대에너지솔루션, OCI, 신성이엔지를 선정했습니다.
현대에너지 솔루션의 경우, 그린에너지사업부문만을 영위하고 있으며 태양광 셀/모듈 부문과 태양광 시스템 및 용역부문으로 이루어져 있습니다.
OCI의 경우, 베이직케미컬사업이 43%, 카본케미컬사업이 38%, 에너지솔루션사업이 18% 등으로 이루어져 있습니다.
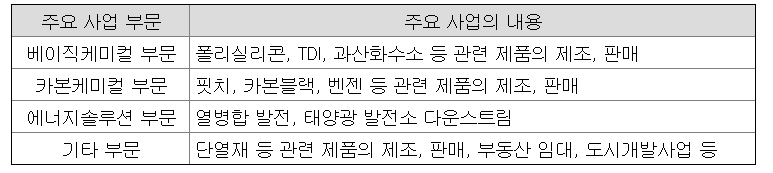
신성이엔지의 경우, 클린환경사업이 71.23%, 재생에너지사업이 28.60% 등으로 구성되어 있습니다.
*사업의 상세 내용 www.shinsungeng.com/kor/business/business/11010100
회사가 앞으로 화학분야보다 태양광분야에 집중할 것으로 생각했기에, 해당 분야의 기업들과 비교를 하게 되었습니다.
우선, 해당 회사들에 대한 대략적인 재무비율 비교를 먼저 하고 세부적으로 재무제표로 들어가도록 하겠습니다. 재무비율 비교를 위해서 PER, PBR, PSR, EV/EBITA multiple, CROCI(%)를 이용하도록 하겠습니다.
먼저 PER은 주가수익비율이라고 불리며, 주가/주당순이익으로 계산할 수 있습니다. 즉, 동종 산업군에서 PER이 낮다는 것은 저평가되었다고 할 수 있습니다.
다음으로 PBR은 주가순자산비율이라고 불리며, 주가/주당순자산으로 계산할 수 있습니다. PBR <1이라면 주가가 장부상 순자산 가치에 미치지 못한다고 할 수 있습니다. PBR>1이라면 저평가되어 있다고 하기에는 어렵다고 할 수 있습니다.
여기서 순자산은 자본을 이용하였습니다.
이어서 PSR은 주가매출액비율이라고 불리며, 주가/주당 매출액으로 계산할 수 있습니다. PSR이 낮을수록 주가가 낮게 책정되어 있다고 할 수 있습니다.
EV/EBITTA multiple은 회사를 인수하고 합병하는 M&A에서 주요하게 사용된다고 합니다. EV라는 것이 시가총액+ 순부채에 해당하기 때문입니다. 또한 EBITA는 영업이익에서 실제 비용이 발생되지 않는 감가비/무형자산 상각비 등이 더해지기 때문에 실제 현금으로 얻은 수익에 대해서 더욱 잘 알 수 있다고 합니다.
CROCI(%)는 EBITA/총 자본 가치로 계산이 됩니다. 현금흐름에만 초점을 맞추고 있습니다. "투자된 현금에 대한 현금 수익"이라고도 합니다.
[참고]: https://www.investopedia.com/terms/c/croci.asp
한화솔루션, 현대에너지솔루션, OCI, 신성이엔지의 재무비율을 분석한 결과는 다음과 같습니다.
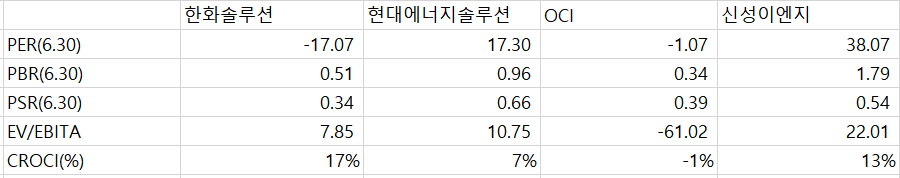
DART에 공시된 2020년 2분기 영업실적까지 반영하여 계산한 결과입니다.
매출액, 영업이익, 당기순이익의 경우는 2019년 3분기부터 2020년 2분기 영업실적까지를 포함하여 계산하였습니다.
순자산은 자본을 이용하였는데, 2020년 2분기의 반기보고서에 나온 내용을 참고했습니다.
한화솔루션의 경우, 영업이익이 (+)가 나온 반면에 당기순이익은 (-)의 수치가 나왔는데 이는 영업외손익 항목 중에 기타비용이 1조에 달할정도로 큰 수치가 나와서 발생했습니다. 이에 따라 EPS와 PER이 (-)로 나오게 됐습니다. 2019년에도 8000억, 2018년에도 6000억으로 일시적인 비용이라고 판단하기 어렵습니다. 따라서 당기순이익 계산에 보정을 하지 않았습니다.
2019년에는 유형자산에 대한 손상차손이 4000억으로 가장 큰 비중을 차지하고 있었습니다.
6월 30일의 주가를 기준으로
PER은 현대에너지솔루션 > 신성이엔지 순서로 저평가 되어 있습니다. [(-)인 OCI와 한화솔루션은 제외함]
PBR은 OCI > 한화솔루션 > 현대에너지솔루션 > 신성이엔지 순서로 저평가 되어 있습니다.
PSR은 OCI> 한화솔루션 > 신성이엔지 > 현대에너지솔루션 순서로 저평가 되어 있습니다.
EV/EBITA는 한화솔루션 > 현대에너지솔루션> 신성이엔지 순서로 저평가 되어 있습니다.(OCI는 제외)
CROCI(%)는 한화솔루션 > 신성이엔지 > 현대에너지솔루션 순서로 우수합니다.
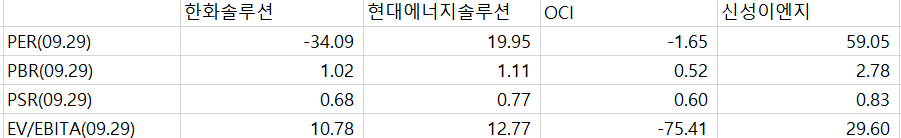
9월 29일의 주가를 기준으로
PER은 현대에너지솔루션 > 신성이엔지 순서로 저평가 되어 있습니다.(한화솔루션, OCI 제외)
PBR은 OCI > 한화솔루션 > 현대에너지솔루션 > 신성이엔지 순서로 저평가 되어 있습니다.
PSR은 OCI > 한화솔루션> 현대에너지솔루션 > 신성이엔지 순서로 저평가 되어 있습니다.
EV/EBITA는 한화솔루션 > 현대에너지솔루션 > 신성이엔지 순서로 저평가 되어 있습니다.(OCI 제외)
기본적으로 재무비율을 구할때에는 2020년 2분기까지의 영업실적을 바탕으로 계산했기 때문에 2분기의 마지막인 6월 30일을 기준으로 계산을 했습니다. 허나, 6월 30일 이후 한화솔루션,신성이엔지의 주가 변동폭이 심하여 이 역시 계산해 넣어봤습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*오류가 있을 가능성이 있습니다. 피드백을 주시면 언제든 환영입니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 코로나19 진단키트주 재무비율 분석 (0) | 2020.09.17 |
|---|---|
| [신규상장주] 카카오게임즈 (0) | 2020.09.14 |
| 국제 유가 폭락 사태 (0) | 2020.08.31 |
| LG화학 2020 반기 재무제표분석 결론 -[5] (0) | 2020.08.30 |
| LG화학 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.30 |


