고정 헤더 영역
상세 컨텐츠
본문
오늘 알아볼 기업은 코스피에 상장된 제조업 법인 "SKC"입니다. 2020년 11월 27일 종가 기준으로 주가는 88,600원이고, 시가 총액은 3조 3,256억입니다. 결론만 궁금하신 분은 맨 아래로 내려오시면 됩니다.
현재, SKC가 수행하고 있는 사업은 크게 모빌리티 소재 사업, 화학 사업, Industry 소재 사업, 전자재료 사업, 기타 사업입니다.
먼저, 모빌리티소재사업은 SK 넥실리스(지분율 100%)를 통해 이루어지고, 전지박의 제조 및 판매를 수행합니다.(경쟁사: 일진 머티리얼즈) 2020년 3Q(누적)을 기준으로 전체 매출액 대비 12.60%의 비중, 전체 영업이익 대비 18.64%의 비중 차지
*SK 넥실리스를 인수하는데 드는 비용은 현금 1조 1900억원으로 보입니다.(영업권 대가: 7515억)
다음으로, 화학사업은 SK picglobal를 통해 이루어지고, PO,POD의 제조 및 판매를 수행합니다.(경쟁사: S-OIL)
시장 점유율 70%를 차지하고 있고, 전세계 60개국에 수출을 하고 있습니다.
2020년 3Q(누적)을 기준으로 전체 매출액 대비 26.95%의 비중, 전체 영업이익 대비 49.21%의 비중 차지
이어서, Industry소재사업(필름사업)은 SKC 등을 통해 이루어지고, PET 필름 등의 제조 및 판매를 수행합니다.
생산설비 규모 기준 세계 4위를 기록하고 있습니다.
2020년 3Q(누적)을 기준으로 전체 매출액 대비 37.91%의 비중, 전체 영업이익 대비 32.48%의 비중 차지
다음으로, 전지재료사업은 SKC, SKC솔믹스 등을 통해 이루어지고, 반도체 부품소재 등의 제조 및 판매를 수행합니다.
2020년 3Q(누적)을 기준으로 전체 매출액 대비 14.51%의 비중, 전체 영업이익 대비 8.50%의 비중 차지(흑자 전환)
마지막으로, 기타사업은 중계기 등의 판매를 수행합니다.
2020년 3Q(누적)을 기준으로 전체 매출액 대비 8.03%의 비중, 전체 영업이익 대비 -8.82%의 비중 차지(적자 전환)
회사의 영업이익률 및 순이익률은 다음과 같습니다.

4년 영업이익률의 평균은 6.67%이고, 순이익률은 4.57%입니다. 또한, 전반적인 석유화학업종의 업황 불황 및 코로나19에도 불구하고 2020년 3Q까지의 영업이익과 순이익이 오히려 2019년보다 개선된 상황입니다.
사업부별 세부 실적을 살펴보면, 모빌리티소재사업은 2020년에 반영되어 영업이익률 9.86%를 기록하고 있습니다.(전기차 관련 사업부) 화학사업은 2020년 3Q(누적)에 영업이익률 12.18%를 기록하고 있습니다.(2018년 17.15% -> 2019년 14.01% 영업이익률이 악화되는 중) Industry소재사업은 2020년 3Q(누적)에 영업이익률 5.71%를 기록하고 있습니다.(2018년 -0.18% -> 2019년 3.31% 영업이익률이 개선되는 중) 전지재료사업은 2020년 3Q(누적)에 영업이익률 3.91%를 기록하고 있습니다.(2018년 7.08% -> 2019년 -1.46% 2019년 대비 흑자 전환) 기타사업은 2020년 3Q(누적)에 영업이익률 -7.33%를 기록하고 있습니다.(2018년 3.78% -> 2019년 2.19% 적자 전환)
정리해보면, 전체 매출액 대비 37.91%(영업이익률 대비 32.48%)의 비중을 차지하고 있는 Industry소재사업에서의 영업이익이 개선되고 있다는 점, 전체 매출액 대비 26.95%(영업이익률 대비 49.21%)의 비중을 차지하고 있는 화학소재사업에서의 영업이익이 악화되고 있다는 점이 현재 눈여겨볼 점인것 같습니다.
다음으로 우리는 SKC의 재무제표를 재무적 안정성, 수익성, 회수력 측면에서 살펴볼 것입니다.
먼저, 재무적 안정성 측면에서 4년 평균 부채비율은 139.49%였습니다. 2017년 146.35% -> 2020년 3Q 129.65%로 개선되고 있음을 확인했습니다.(적정 부채비율 200%에 비해서도 안정적이라고 판단했습니다.)
이어서, SKC의 순비영업자산을 통해 현재 회사에 돈이 많은지 빚이 많은지 확인해봤습니다.
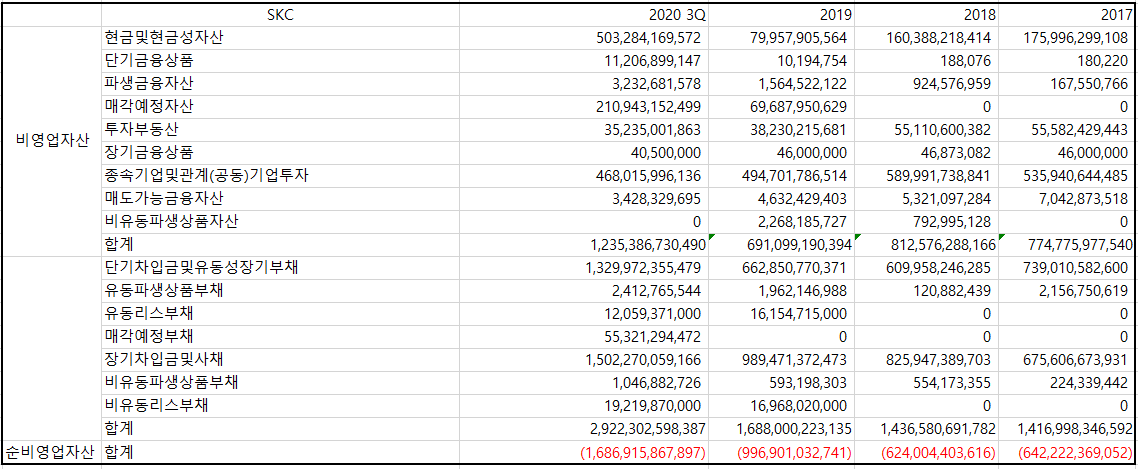
결론부터 말씀드리자면, SKC의 2020년 3Q 기준 순비영업자산은 -1조 6869억입니다. 이는 2017년의 -6422억에서 계속 빚의 규모가 커지고 있었습니다. 특히 19년에서 20년 3Q로 넘어가는 과정에서는 SK 넥실리스 인수 과정에서의 증가로 보입니다. 새로운 먹거리(전지박)를 찾아가는 과정에서 공격적인 투자를 진행하고 있는 것으로 생각됩니다. 4년 평균 1130억의 순이익이 발생했는데, 지속적인 투자가 필요한만큼(전지박 5,6공장 검토 등) 당분간 빚이 더 많은 상황이 지속될 것이라고 추정됩니다.
현재 시점에서 순비영업자산으로 회사의 가치를 역산했을 때(시가총액+순비영업자산) 5조 125억원이었습니다. 즉, 지금 SKC를 구입하는 투자자는 주당 133,543원을 지불하고 회사의 주식을 산다는 것을 의미합니다.
*원주가 88,600원을 바탕으로 계산한 PER은 29배이고, 순비영업자산을 반영했을 때 계산한 PER은 44배입니다.
*참고사항
2020년 11/27 주가 88,600원 기준 PBR: 1.61배, PSR: 0.75배, EV/EBITA: 19.53배
2019년 12/31 주가 51,000원 당시 PER 28배, PBR 1.11배, PSR: 0.70배, EV/EBITA 12.37배
2018년 12/31 주가 35,800원 당시 PER: 9.53배, PBR 0.79배, PSR: 0.58배, EV/EBITA 8.28배
먼저 2020년 3Q의 비영업자산 내역을 살펴보면, 전체 비영업자산 1조 2353억 중 현금및현금성자산 5032억, 관계기업투자 4680억, 매각예정자산 2109억(SK바이오랜드 추정) 등으로 구성되어 있었습니다. 현금및현금성자산이 799억(2019년) 대비 급증한 것이 눈에 띕니다.
다음으로 차입부채 내역을 살펴보면, 전체 차입부채 2조 9223억 중 단기차입금및유동성장기부채 1조 3299억, 장기차입금및사채 1조 5022억 등으로 구성되어 있습니다. 차입금에 대한 이자율 스프레드가 1~5%로 넓었기에 평균 이자율을 산출하지는 못했습니다.
이어서, ROA, ROIC, ROE를 활용해 SKC의 수익성을 살펴보았습니다.
*ROA: 영업이익/총자산평균 ROIC= 영업이익/ 순영업자산 ROE= 지배주주순이익/ 지배주주지분
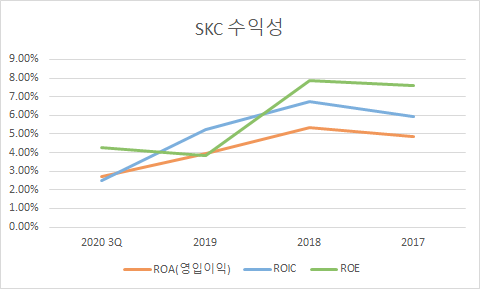
4년 평균의 ROA는 4.23%, ROIC는 5.10%, ROE는 5.89%가 나왔습니다. 2020년 3Q 기준 ROA는 2.70%, ROIC는 2.51%, ROE는 4.28%입니다. 전반적으로 수익성 측면에서 악화되었다고 평가했습니다.
마지막으로, 현금전환기간 및 채권에 대한 대손상각률을 통해 회수력을 살펴보았습니다.
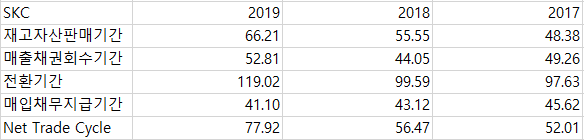
회사의 현금전환기간은 3년 평균 62.14일이 나왔습니다. 2017,2018년 대비 2019년의 현금전환기간(77.92일)이 증가했습니다. 이는 재고자산판매기간과 매출채권회수기간이 각각 10일, 8일 늘었고, 매입채무지급기간이 약 2일 감소한 것이 영향을 미친 것으로 보입니다. 회사의 일일 재고구매액은 3년 평균 59억(2019년 55억)이 나왔습니다.
이를 바탕으로 구한 최소한의 운전자본은 4328억입니다. 현재, 유동자산- 유동부채는 -3450억이고, 재고자산 + 매출채권 - 매입채무는 5299억입니다. 여유가 있는 상태는 아니라고 판단했습니다. 특히 유동비율이 4년 평균 84.17%(2020년 3Q 82.65%)인데, 100%를 넘지않기 때문에 여유가 없다라는 의견에 무게를 두었습니다.
채권에 대한 대손상각률은 다음과 같습니다.
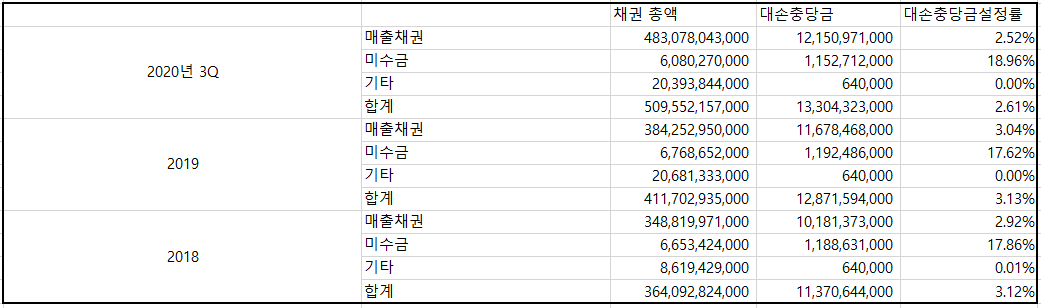
매출채권에 대한 3년 평균 대손충당금설정률은 2.82%, 미수금에 대한 대손충당금설정률은 18.15%가 나왔습니다.(미수금은 총액 대비 비중이 낮음) 대손충당금설정률 2.82%의 의미는 전체 매출액 발생 10,000원 중 282원이 떼였다는 것을 의미합니다.
정리해보면,
재무적 안정성 측면에서 4년 평균 부채비율은 139.49%였습니다.(2017년부터 개선되는중, 2020년 3Q 기준 129.65%)
허나, 순비영업자산은 2020년 3Q 기준 -1조 6869억(2017년 -6422억에서 악화되는중) 4년 평균 순이익이 1130억이고, 모빌리티소재사업에서 투자가 필요한만큼 당분간은 빚이 더 많을 예정
*현재 회사의 지분을 100% 구매할 때 필요한 자금(시가총액 + 순비영업자산)은 5조 125억이고, 이를 주식수로 나누었을 때 SKC를 구입하는 투자자는 주당 133,543원 지불하고 회사 구매.(기존 PER 29배 보정된 PER 44배)
*참고사항 PBR: 1.61배 PSR: 0.75배, EV/EBITA: 19.53배
수익성 측면에서 4년 평균 ROA 4.23%, ROIC 5.10%, ROE 5.89%였습니다.
허나, 2020년 3Q 기준 ROA 2.70%, ROIC 2.51%, ROE 4.28%이고, 전반적으로 수익성 측면에서 악화되었다고 평가.
회수력 측면에서 3년 평균 현금전환기간은 62.14일, 이를 바탕으로 구한 최소한의 운전자본 4328억입니다. 회사의 운전자본을 구했을때, 여유가 있는 상태는 아니었습니다. 특히, 유동비율이 4년 평균 84.17%(2020년 3Q 기준 82.65%)였는데, 이는 유동자산보다 유동부채가 많은 상황입니다. 다음으로, 매출채권에 대한 3년 대손충당금설정률은 2.82%, 미수금(전체 금액 대비 비중 낮음)에 대한 대손충당금설정률은 18.15%이었습니다. 낮다고 판단하기에는 어려웠습니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| LG이노텍 사업보고서 분석 (0) | 2020.11.24 |
|---|---|
| LG전자 사업보고서 분석 (0) | 2020.11.22 |
| 대한유화 재무제표 분석 (0) | 2020.11.13 |
| NICE정보통신 기업분석 (0) | 2020.11.03 |
| 명성티엔에스 재무제표 분석 (0) | 2020.10.26 |


