고정 헤더 영역
상세 컨텐츠
본문
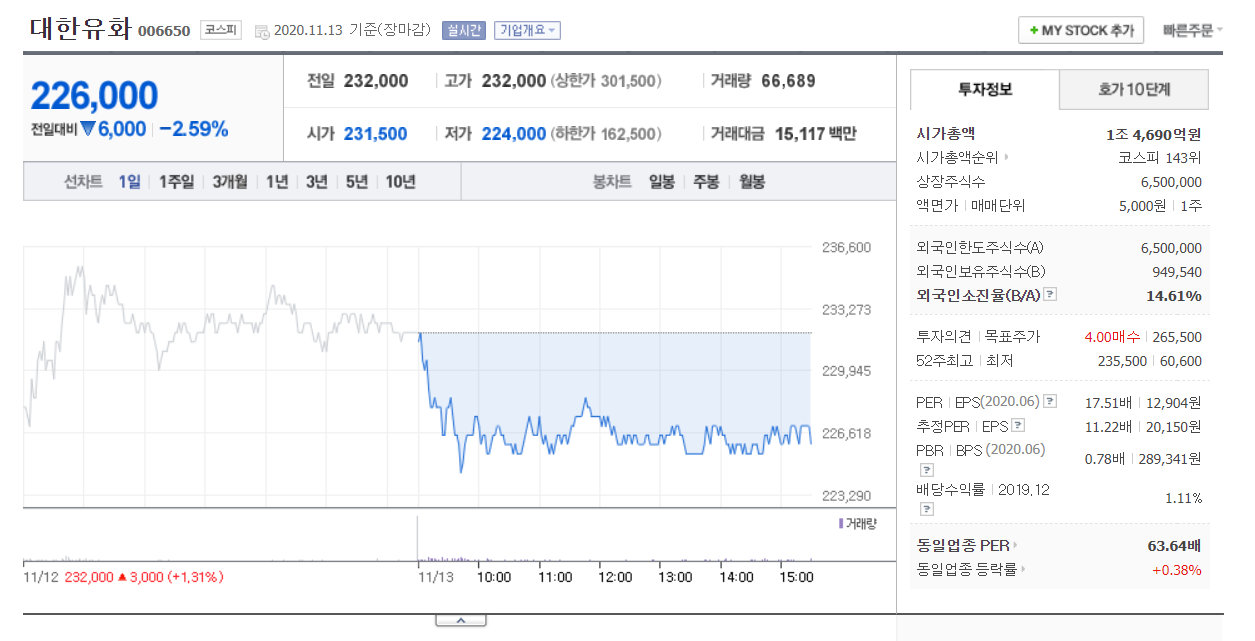
오늘은 석유화학 사업과 산업용가스 사업을 수행하는 대한유화에 대해 알아보도록 하겠습니다.
대한유화는 2020년 11월 13일 종가를 기준으로 시가총액이 약 1조 4690억원인 회사입니다. 크게 석유화학 사업과 산업용가스 사업을 수행하고 있는데, 석유화학 사업의 비중이 매출액 기준으로 98%가 넘는 기업입니다. 특히, 다음의 표를 보면 석유화학 부문의 총매출액/영업이익.총자산의 비중이 굉장히 높다는 것을 알 수 있습니다.

대한유화가 제출한 감사보고서, 분기보고서를 바탕으로 회사의 비영업자산/차입부채, 영업자산/영업부채를 구하고 이를 바탕으로 기업의 안정성/수익성 등을 분석하는 시간을 갖도록 하겠습니다.
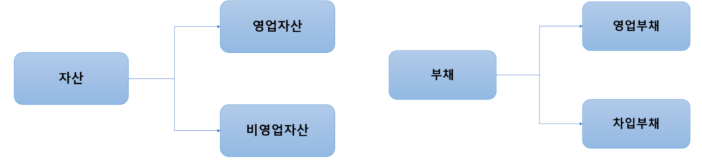
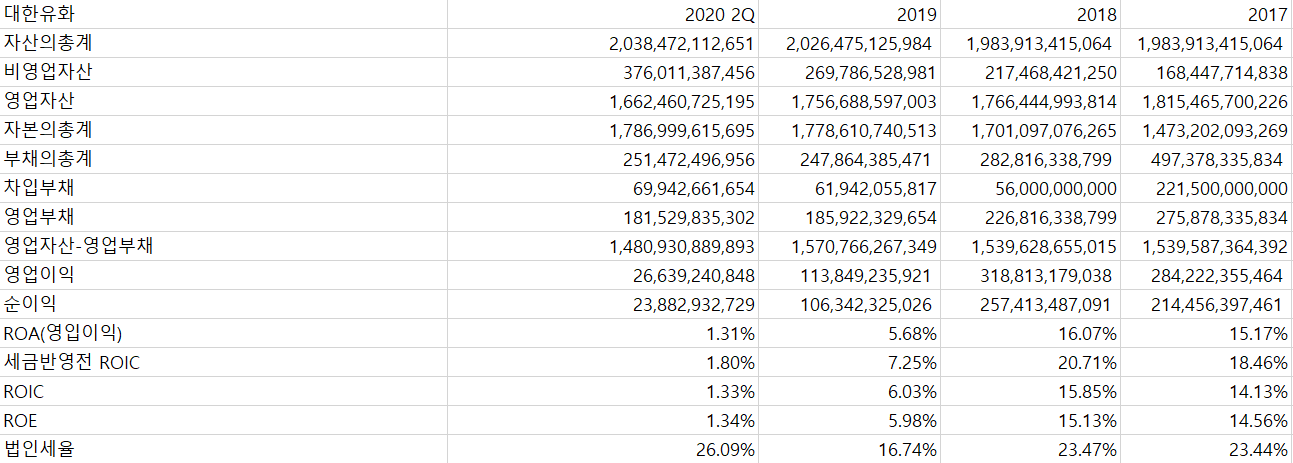
우선 대한유화의 부채비율을 살펴보면, 17년 33.76%에서 2019년 13.94%로 지속적으로 감소하다가 2020년 반기에 14.07%로 약간 상승했습니다. 재무비율 상으로 굉장히 안정적이라고 생각할 수 있습니다. 그렇다면 구체적으로 비영업자산/차입부채를 통해 회사가 돈이 많은지, 빚이 많은지 알아보도록 하겠습니다.

결론부터 말씀드리자면, 2017년 순비영업자산이 약 -530억원에서 2020년 2Q 약 3060억으로 계속해서 증가하고 있습니다. 당기순이익 역시 2144억(2017년), 2574억(2018년), 1063억(2019년), 238억(2020년 2Q)이 발생하고 있기에, 대규모 투자가 발생하지 않는 한 순비영업자산은 계속 증가할 것으로 보입니다.
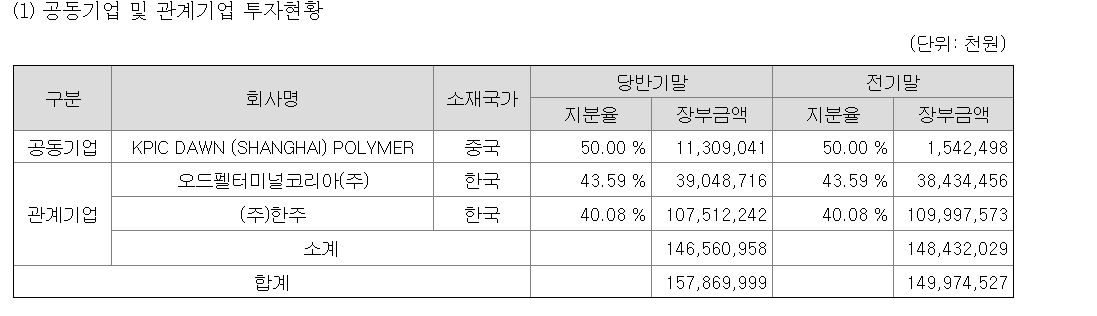
2020년 2Q의 비영업자산을 먼저 살펴보면, 총 3760억 중 현금및현금성자산 1996억, 종속기업/JV/관계기업에 대한 투자자산이 1578억으로 대부분을 구성하고 있었습니다. 현금및현금성자산은 유동성이 높은 자산으로서, 은행예금/보유현금 등으로 구성되어 있습니다. 코로나19로 인해 기업들의 현금 보유 선호 현상에 따라 2019년 981억에서 1996억으로 2배가량 증가한 것을 확인할 수 있습니다. 그리고, 종속기업/JV/관계기업에 대한 투자자산은 다음과 같습니다.
다음으로 대한유화의 차입부채에 대해 알아보도록 하겠습니다. 2020년 2Q를 기준으로, 차입부채는 699억입니다.
장기차입금 450억, 비유동리스부채 131억, 단기차입금 106억으로 구성되어 있습니다. 대부분 비유동 즉 1년이상의 기간동안에 발생하는 부채입니다. 단기차입금 106억에 대한 가중평균이자율은 약 2.38%, 장기차입금 450억에 대한 가중평균이자율은 2.12~2.67%입니다.
다음으로는 대한유화의 수익성에 대해 알아보도록 하겠습니다. 우선 2017년~2020년 2Q까지의 영업이익률과 순이익률을 알아봤습니다.

2017년, 2018년에 10%가 넘는 영업이익률과 순이익률이 발생했지만, 2019년에는 대략 5%대의 영업이익/순이익률이 발생했습니다. 2020년에는 더욱 감소한 것으로 보입니다. 사측의 설명에도 있듯이, 미/중 무역분쟁의 장기화에 따른 제조업 경기부진(수요 감소)와 미국/중국 등 대규모 석유화학 투자(공급증가)로 인해 주요 제품들의 마진 스프레드가 하락하였고, 이에 따른 수익성 악화로 보입니다. 특히, 2020년에는 코로나19 사태로 전반적인 경기침체 역시 영향을 미친 것으로 보입니다.
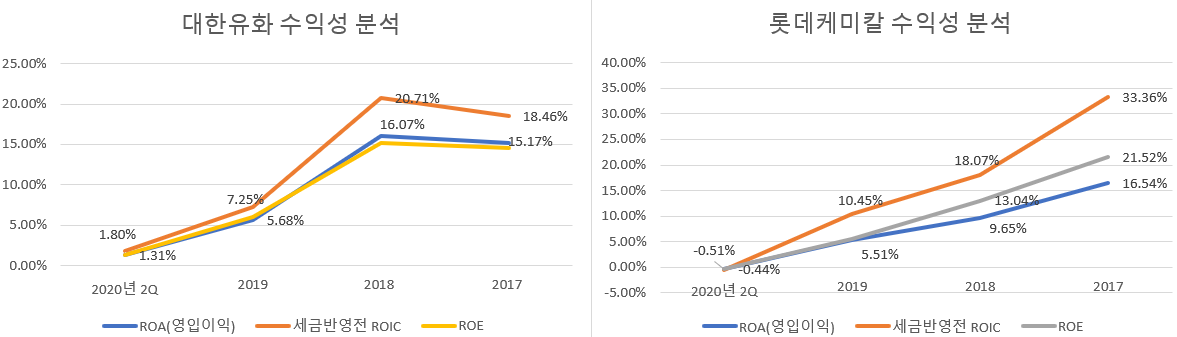
영업자산/영업부채를 바탕으로 대한유화의 ROA, ROIC, ROE를 분석했습니다.
마지막으로, 대한유화의 현금전환주기와 채권의 대손상각률을 알아보도록 하겠습니다.
현금전환주기는 기업이 원부자재를 구입하고 제품을 만들어 판매하고, 매출채권을 회수하는 모든 과정에 드는 시기를 나타냅니다. 물론 이 수치가 낮을수록, 현금 전환이 빨리 된다는 것을 의미합니다. 채권의 대손상각률 역시 굉장히 중요한데, 실제 현대의 기업들은 제품/상품을 판매했을 때 현금을 받는 것이 아니라 매출채권을 받습니다. 이로 인해 매출이 발생한 후, 이를 실제로 잘 회수하고 있는지 확인하고 있는 것 또한 중요한 요소입니다.
2019년의 재무제표를 바탕으로 계산한 대한유화와 롯데케미칼의 현금전환주기입니다.
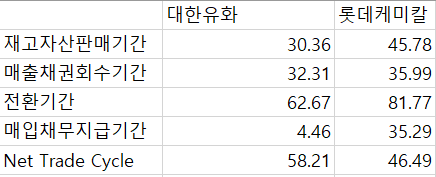
재고자산을 판매하는 기간은 대한유화가 롯데케미칼보다 약 15일 앞서지만(30일, 45일), 매입채무를 지급하는 기간이 롯데케미칼이 30일 늦기 때문에(4일, 35일) 전반적으로 현금전환주기는 대한유화가 58.21일, 롯데케미칼이 46.49일이 나왔습니다.
이를 바탕으로 대한유화가 보유해야하는 최소한의 운전자본은 약 2845억입니다.
운전자본을 구하는 2가지 공식에 따라 구해보면, 유동자산 - 유동부채 = 4104억, 재고자산 + 매출채권 - 매입 채무 =
2378억입니다. 현금전환주기에서도 알 수 있다시피 기본적으로 재고자산, 매출채권, 매입채무에 대한 회전이 빠르기 때문에 이러한 수치가 나온 것으로 보입니다.
이어서, 대한유화의 채권에 대한 대손상각률을 알아보도록 하겠습니다.
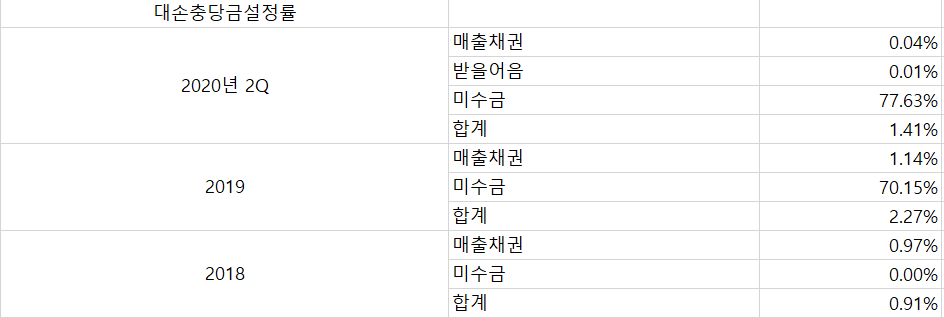
매출채권에 대한 충당금설정률 3년 평균 0.71%로 적은 수치가 나타나고 있습니다. 허나, 최근 2년동안 미수금에 대한 충당금설정률이 70%이상 발생했는데, 이는 미수금이 100원 발생했을 때 70원이상이 떼이고 있다라고 할 수 있습니다. 미수금은 전체 합계 대비 비중이 낮은 편에 속하기 때문에, 전체 충당금설정률은 대략 1.53%정도입니다.
오늘은 석유화학사업과 산업용가스사업을 수행하는 대한유화에 대해 알아봤습니다.
먼저 재무적 안정성 측면에서 대한유화의 부채비율은 33.76%(2017년)-> 14.07%(2020년 2Q)로 굉장히 우수했으며 순비영업자산도 2020년 2Q를 기준으로 3060억으로 돈이 더 많은 회사였습니다. 특히 현금및현금성자산이 1996억으로 전체 차입금(장기 450억, 단기 106억)보다 3배가량 많았습니다.
다음으로 수익성 측면에서 대한유화의 영업이익/순이익률은 15.97%,12.05%(2017년) -> 2.85%, 2.55%(2020년 2Q)로 크게 하락했습니다. 이는 미/중 무역 분쟁의 장기화로 인한 수요 감소와 마찬가지로 미/중의 대규모 석유화학 투자로 인한 공급 증가로 전체 제품의 스프레드(마진)이 감소했기 때문에 야기된 결과입니다. 특히, 2020년의 경우 코로나19로 인해 더욱 악화된 상황입니다. ROA, ROIC, ROE 측면에서도 2017년 15%에 육박했지만, 2019년에는 대략 6%로 2020년 반기를 기준으로는 1.3%의 수치가 나타났습니다.
마지막으로 대한유화의 현금전환주기와 채권의 대손상각률를 알아본 결과, 현금전환주기는 2019년을 기준으로 58.21일이 나왔으며(롯데케미칼 46.49일) 이로 인해 필요한 최소한의 운전자본은 2845억으로 나왔습니다. 채권의 대손상각측면에서도 매출채권에 대한 충당금설정률은 3년 평균 0.71%로 적었지만 최근 2년 동안의 미수금에 대한 충당금 설정률이 70%가 넘는 등 다소 높은 수치가 나타났습니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| LG이노텍 사업보고서 분석 (0) | 2020.11.24 |
|---|---|
| LG전자 사업보고서 분석 (0) | 2020.11.22 |
| NICE정보통신 기업분석 (0) | 2020.11.03 |
| 명성티엔에스 재무제표 분석 (0) | 2020.10.26 |
| LS ELECTRIC 기업 분석 (0) | 2020.10.22 |


