고정 헤더 영역
상세 컨텐츠
본문
오늘은 코스피에 상장된 제조업 법인 LG전자에 대해 알아보도록 하겠습니다.

LG전자는 2020년 11월 22일 기준 시가총액 14조 5,156억이고 주가는 88,700원입니다.
사업보고서에 따르면, LG전자가 현재 수행하고 있는 사업은 다음과 같습니다.
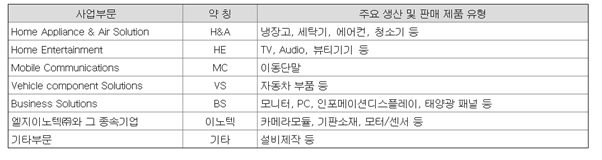
다음으로 최근 3년(2020, 2019, 2018)의 사업부별 실적은 다음과 같습니다.
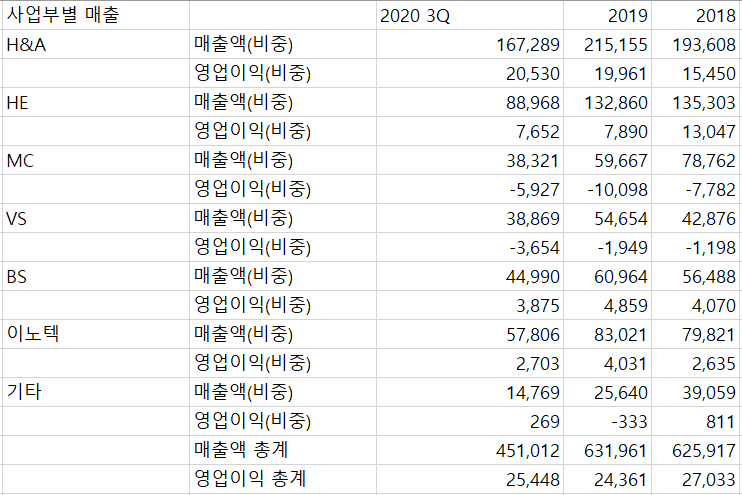
3년 평균 영업이익률을 바탕으로 살펴보니,
H&A 사업부(9.84%), HE 사업부(8.06%), BS 사업부(7.93%), 이노텍(4.28%)에서 영업이익이 발생하고 있으며
MC 사업부(-14.09%), VS 사업부(-5.25%)에서 영업손실이 발생하고 있었습니다.
지금부터는 LG전자의 2020년 3Q 분기보고서, 2019/2018년 사업보고서를 바탕으로 재무제표를 분석하도록 하곘습니다.
재무적 안정성(부채비율, 순비영업자산), 수익성(영업이익률,순이익률,ROA,ROIC,ROE), 회수력(현금전환기간, 대손상각률)
3가지 측면에서 LG전자를 분석하도록 하겠습니다.
먼저 재무적 안정성(부채비율, 순비영업자산) 측면에서 LG전자의 재무제표를 분석했습니다.
LG전자의 부채비율은 2017년(183.42%) -> 2018년(180.92%) -> 2019년(174.37%) -> 2020년 3Q(177.94%)입니다. 계속 비슷한 수준을 유지하고 있지만 절대적인 기준 부채비율 100%에서는 다소 높은 수치를 보이고 있습니다.
다음으로 LG전자의 비영업자산과 차입부채를 바탕으로 순비영업자산을 분석했습니다.
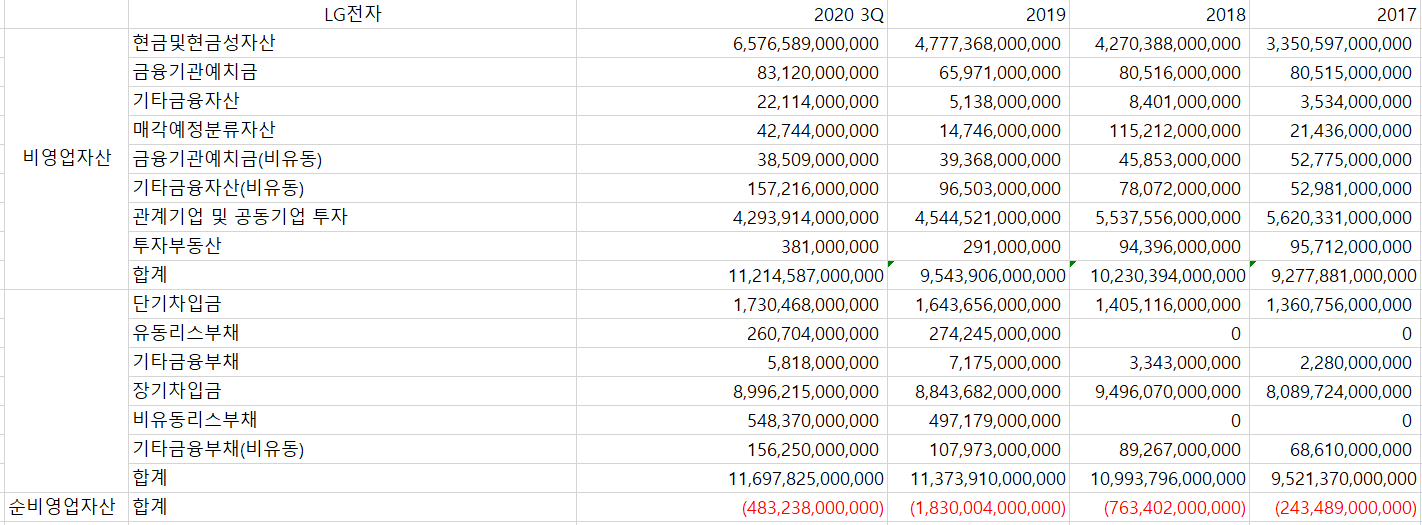
결론부터 말씀드리자면, LG전자의 2020년 3Q 순비영업자산은 -4832억입니다. 2017년 -2434억에서 2019년 - 1조 8300억으로 악화됐지만, 2020년 3Q까지 대규모 현금및현금성자산의 확보와 함께 순비영업자산의 수치가 개선됐습니다.
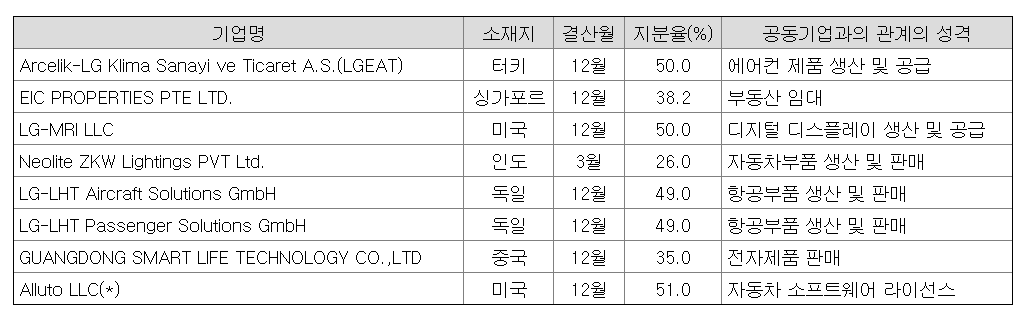
세부적으로 비영업자산을 먼저 살펴보면, 2020년 3Q의 비영업자산은 11조 2145억입니다. 이중 현금및현금성자산이 6조 5765억(58.6%), 관계기업 및 공동기업 투자 4조 2939억(38.2%)로 95%이상을 구성하고 있습니다.(이외에는 금융기관예치금, 기타금융자산 등)
비영업자산은 2017년 9조 2778억에서 2020년 3Q까지 증가하는 추세를 보이고 있습니다. 2019년의 감소는 관계기업 및 공동기업 투자 계정에서 약 1조가량이 감소한 영향이 큰데, 이를 재무제표 내역에서 확인해보면 LG디스플레이의 장부가액이 약 1조가량이 감소한 것과 연결시킬 수 있습니다. 현금및현금성자산은 2017년 3조 3505억에서 2020년 3Q 6조 5765억으로 큰 폭의 상승을 보이고 있습니다.
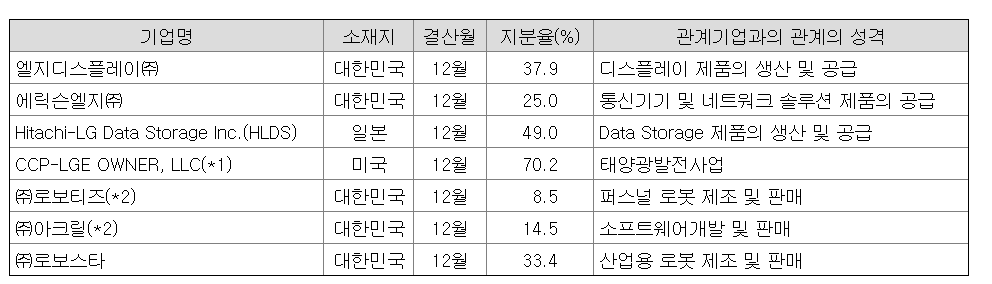
관계기업 및 공동기업 투자 내역을 살펴보면, 7개의 관계기업과 8개의 공동기업으로 이루어져 있습니다.
다음으로 차입부채 항목을 살펴보면, 2020년 3Q의 차입부채는 11조 6978억입니다. 이중 장기차입금이 8조 9962억(76.9%), 단기차입금이 1조 7304억(14.7%)로 90% 이상을 구성하고 있습니다.(이외에는 리스부채가 대부분)
차입금의 구성 항목은 다음과 같습니다.
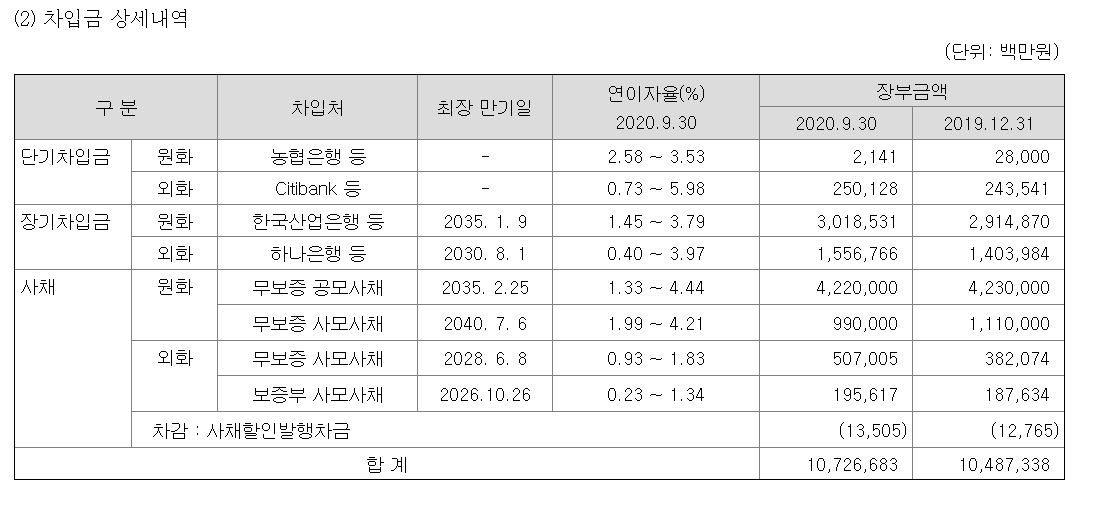
차입부채의 경우, 2017년 9조 5213억에서 2020년 2Q 11조 6978억으로 역시 증가하는 추세를 보이고 있습니다.
다음으로, 수익성(영업이익률,순이익률,ROA,ROIC,ROE) 측면에서 LG전자의 재무제표를 살펴보도록 하겠습니다.
먼저 LG전자의 영업이익률과 순이익률을 살펴보면, 4년 평균 4.51%(영업이익률) 2.45%(순이익률)이 나왔습니다.
눈여겨 볼 점은 2019년의 순이익률이 0.29%인데, 영업외 항목 중 지분법 손실 1조가 발생하여 순이익이 급감한 것으로 알 수 있습니다. 엘지전자가 보유하고 있는 엘지디스플레이(지분율 37.9%)에서 당기순손실 약 2조 8720억이 발생한 것이 원인으로 보입니다. 엘지디스플레이의 경우, 2020년 3분기까지 당기순손실 6916억이 발생하여 이는 또 엘지전자의 지분법손실에 반영된 상황입니다.

이어서, ROA, ROIC, ROE를 살펴보도록 하겠습니다.
*ROA: 영업이익/평균총자산, ROIC=영업이익/순영업자산(영업자산-영업부채) ROE= 지배주주순이익/평균지배주주자본
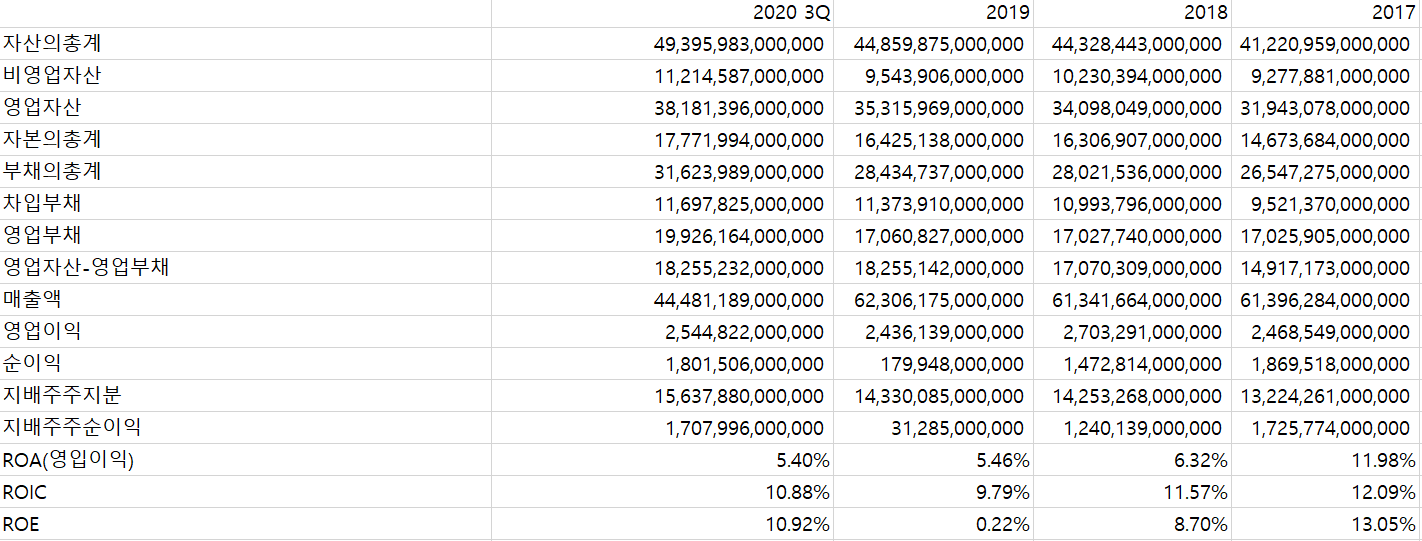
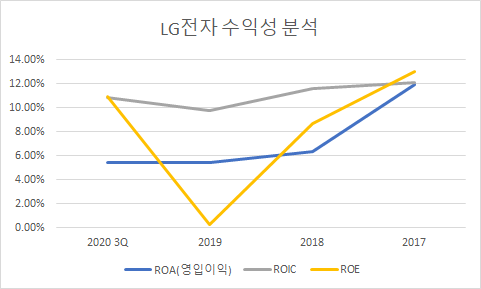
ROA의 경우, 4년 평균 7.29%의 수치가 나왔습니다. 전반적으로 하락추세를 보이고 있지만, 2020년에는 2019년보다 상승할 것으로 추정됩니다.(3분기까지 반영)
ROIC의 경우, 4년 평균 11.08%가 나왔습니다. 전반적으로 보합의 추세를 보이고 있고, 2020년에는 2019년보다 상승한 상황입니다.(3분기까지 반영)
ROE의 경우, 4년 평균 8.22%가 나왔습니다. 2019년의 수치가 LG디스플레이의 지분법손실로 인해 낮게 나왔지만, 이는 일시적인 손실로 봐도 될 것 같습니다.(LG 디스플레이의 실적 추이에 따라 달라질 예정)
마지막으로 회수력(현금전환기간, 대손상각률) 측면에서 LG전자의 재무제표를 분석했습니다.
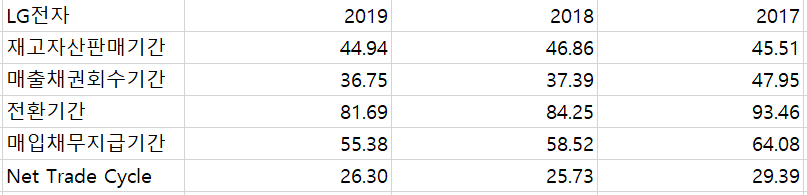
LG전자의 3년 평균 현금전환기간은 27.14일이고, 이를 바탕으로 필요한 최소한의 운전자본은 3조 3785억입니다.
운전자본을 구하는 2가지 공식인 유동자산 - 유동부채 = 4조 1665억, 재고자산 + 매출채권 - 매입채무 = 5조 8518억입니다. 모두 운전자본을 충분히 보유하고 있다는 것을 보여줍니다.
이어서, LG전자의 채권에 대한 손상률을 살펴보도록 하겠습니다.

LG전자는 3년 평균 매출채권에 대한 충당금설정률이 1.52%, 모든 채권에 대한 충당금 설정률 평균은 1.53%입니다.
10000원의 매출에 대해 약 152원의 손상을 예측했다고 할 수 있습니다.
오늘은 LG전자의 사업보고서에 대해 분석을 하였습니다.
사업부별로 영업 실적을 분석해보면 H&A 사업부(9.84%), HE사업부(8.06%), BS사업부(7.93%), 이노텍(4.28%)의 영업이익을 발생시키고 있었고, MC 사업부(-14.09%), VS 사업부(-5.25%)에서 영업손실을 발생시키고 있었습니다.
다음으로 재무적 안정성 측면에서 부채비율은 2020년 3Q 기준으로 177.94%이고, 이는 절대적인 기준 100%보다는 다소 높은 수치임을 알 수 있습니다. 그리고 순비영업자산 역시 -4832억으로 돈보다 빚이 더 많은 회사라는 것을 가늠할 수 있습니다. 비영업자산의 주요 구성 항목은 현금및현금성자산 6조 5765억, 관계기업및공동기업투자 4조 2939억으로 구성되어 있고, 차입부채의 주요 구성 항목은 장기차입금 8조 9962억, 단기차입금 1조 7304억으로 구성되어 있습니다.
이어서 수익성 측면에서 LG전자는 4년 평균 4.51%(영업이익률), 2.45%(순이익률)이 발생했습니다. 2019년 이후 다시 상승 추세인 것을 확인할 수 있습니다. 2019년의 경우, 엘지디스플레이의 대규모 지분법손실 발생으로 인해 매우 낮은 순이익이 발생했습니다. 다음으로 ROA, ROIC, ROE를 살펴보았습니다. ROA는 4년 평균 7.29%의 수치가 나왔고, 전반적으로 하락 추세입니다. ROIC는 4년 평균 11.08%이고, 전반적으로 보합의 추세입니다. ROE는 4년 평균 8.22%이고, 2019년 큰 폭의 하락이 있었지만 다시 상승한 상황입니다.
마지막으로 회수력 측면에서 LG전자의 3년 평균 현금전환기간은 27.14일이고, 이에 따라 필요한 최소한의 운전자본은 3조 3785억입니다. 현재 충분한 운전자본을 보유하고 있음을 확인했습니다. 그리고 채권에 대한 손상률을 살펴보니, 매출채권에 대한 손상률은 1.52%이고 전체 채권에 대한 손상률은 1.53%로 설정이 되어 있었습니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| SKC 사업보고서 분석 (0) | 2020.11.28 |
|---|---|
| LG이노텍 사업보고서 분석 (0) | 2020.11.24 |
| 대한유화 재무제표 분석 (0) | 2020.11.13 |
| NICE정보통신 기업분석 (0) | 2020.11.03 |
| 명성티엔에스 재무제표 분석 (0) | 2020.10.26 |


