고정 헤더 영역

상세 컨텐츠
본문
현대건설기계가 두산인프라코어 인수전에 참가하에 따라, 최근 두 기업에 관심이 쏠렸습니다.
이번 시간에는 현대건설기계와 두산인프라코어의 재무비율 비교를 한번 해보도록 하겠습니다.
2018년 실적을 기준으로, 글로벌 건설기계 시장에서 두산인프라코어의 시장 점유율은 3.7%로 9위고 현대건설기계의 시장 점유율은 1.5%로 20위입니다. 즉, 외형상으로 두산인프라코어가 더 큰 상황입니다.
그렇다면 과연, 기업의 속으로 들어가 재무데이터 측면에서는 어떤 회사가 조금 더 괜찮은 회사인지 알아보도록 하겠습니다.
우선, 해당 회사들에 대한 대략적인 재무비율 비교를 먼저 하고 세부적으로 재무제표로 들어가도록 하겠습니다. 재무비율 비교를 위해서 PER, PBR, PSR, EV/EBITA multiple, CROCI(%)를 이용하도록 하겠습니다.
먼저 PER은 주가수익비율이라고 불리며, 주가/주당순이익으로 계산할 수 있습니다. 즉, 동종 산업군에서 PER이 낮다는 것은 저평가되었다고 할 수 있습니다.
다음으로 PBR은 주가순자산비율이라고 불리며, 주가/주당순자산으로 계산할 수 있습니다. PBR <1이라면 주가가 장부상 순자산 가치에 미치지 못한다고 할 수 있습니다. PBR>1이라면 저평가되어 있다고 하기에는 어렵다고 할 수 있습니다.
여기서 순자산은 자본을 이용하였습니다.
이어서 PSR은 주가매출액비율이라고 불리며, 주가/주당 매출액으로 계산할 수 있습니다. PSR이 낮을수록 주가가 낮게 책정되어 있다고 할 수 있습니다.
EV/EBITTA multiple은 회사를 인수하고 합병하는 M&A에서 주요하게 사용된다고 합니다. EV라는 것이 시가총액+ 순부채에 해당하기 때문입니다. 또한 EBITA는 영업이익에서 실제 비용이 발생되지 않는 감가비/무형자산 상각비 등이 더해지기 때문에 실제 현금으로 얻은 수익에 대해서 더욱 잘 알 수 있다고 합니다.
CROCI(%)는 EBITA/총 자본 가치로 계산이 됩니다. 현금흐름에만 초점을 맞추고 있습니다. "투자된 현금에 대한 현금 수익"이라고도 합니다.
[참고]: https://www.investopedia.com/terms/c/croci.asp
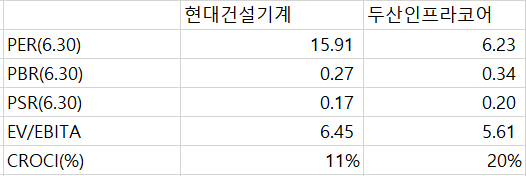
두산인프라코어, 현대건설기계의 재무비율 산정 결과는 다음과 같습니다.
6월 30일을 기준으로
PER, EV/EBITA 측면에서 두산인프라코어가 저평가되어 있으며 PBR, PSR 측면에서는 현대건설기계가 저평가 되어 있습니다. CROCI(%) 즉 현금창출능력은 두산인프라코어가 더 우수하다고 할 수 있습니다.
즉, 전반적으로 두산인프라코어의 저평가가 나타나고 있습니다.
최근 주가의 변동성으로 인해 9월 29일을 기준으로도 재무비율을 산정했습니다. 단지, 6월 30일의 실적을 기준으로 계산했기에 참고사항으로만 생각하시면 좋을것 같습니다.

현대건설기계는 6월 30일 종가기준 21,900원에서 26,500원으로 약 21% 상승을 했고, 두산인프라코어는 7,250원에서 8,770원으로 마찬가지로 약 21% 상승을 했습니다.
여전히, 두산인프라코어의 저평가가 나타나고 있는 것을 확인할 수 있습니다.
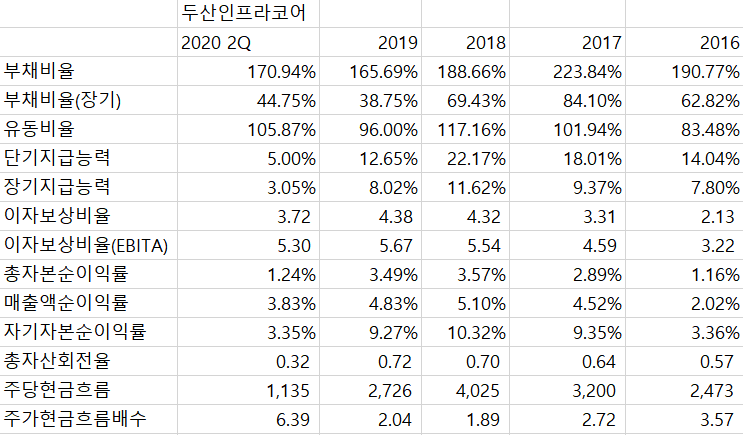
현대재무관리에 있는 다양한 세부 재무비율을 통해 두 회사에 대해 알아보도록 하겠습니다.
두산인프라코어의 결과값입니다.
현대건설기계의 결과값입니다.

최근 3년을 직접적으로 비교한 표입니다.
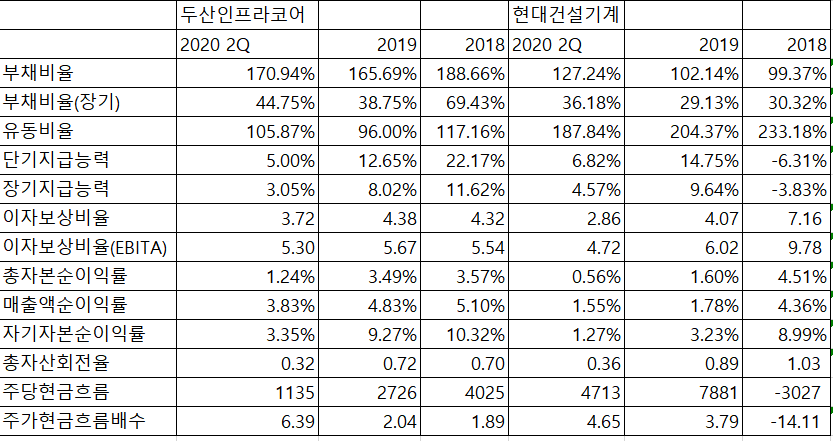
우선, 안정성 측면에서 두산인프라코어는 평균 175.10%의 부채비율, 50.98%의 장기부채비율을 보이고 현대건설기계는 평균 109.58%, 31.87%의 비율이 나타납니다. 즉 전반적으로 재무구조 상 현대건설기계가 안정적이라고 할 수 있습니다.
또한, 두산인프라코어는 평균 106.34%의 유동비율(유동지산이 유동부채의 1.06배), 단기지급능력이 평균 13.27%, 장기지급능력이 평균 7.57%, 이자보상비율(영업이익 기준)이 평균 4.14배, 이자보상비율(EBITA 기준)이 평균 5.50배가 나옵니다. 현대건설기계는 평균 208.46%의 유동비율(유동자산이 유동부채의 2.08배), 단기지급능력이 평균 13.88배, 장기지급능력이 8.07%, 이자보상비율(영업이익 기준)이 평균 4.70배, 이자보상비율(EBITA 기준)이 평균 6.84배가 나옵니다.
역시, 장단기 지급능력 측면에서 현대건설기계가 보다 안정적이었습니다.
다음으로 수익성 측면에서 두산인프라코어는 평균 2.77%의 총자본수익률, 4.59%의 매출액순이익률, 7.65%의 자기자본순이익률이 나타나고 있습니다. 한편, 현대건설기계는 평균 2.22%의 총자본수익률, 2.57%의 매출액순이익률, 4.50%의 자기자본순이익률이 나타나고 있습니다. 전반적으로 두산인프라코어의 수익성이 높다고 할 수 있습니다.
총자산의 회전율 측면에서는 두산인프라코어가 평균 0.58, 현대건설기계가 0..76으로 현대건설기계가 자산을 더 효율적으로 이용하고 있었습니다.
결론적으로, 재무비율 상으로 PER, EV/EBITA 측면에서 두산인프라코어가 저평가 되어있고 현금창출능력도 두산인프라코어가 우수했습니다. PBR, PSR 측면에서는 현대건설기계의 저평가가 나타나고 있습니다.(PSR은 차이가 거의 없음)
이후, 현대재무관리의 내용에 따라 세부 재무비율들을 분석해보니 전반적으로 안정성 측면에서는 현대건설기계가 수익성 측면에서는 두산인프라코어가 우수하다는 것을 확인할 수 있었습니다.
두산인프라코어가 현재 가지고 있는 우발부채(8000억 규모)로 인해 이러한 현상이 나타나고 있는 것으로 추측됩니다.
*2020년 2분기의 누적실적(매출액, 영업이익, 당기순이익)을 넣었기 때문에 평균치는 낮게 나온 감이 있습니다.(2020년의 경우, 1년의 실적이 아닌 반기의 누적실적까지만 넣었기 때문에) 따라서 평균치는 단순히 비교로만 보시면 좋을것 같습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*오류가 있을 가능성이 있습니다. 피드백을 주시면 언제든 환영입니다
'과거 기업분석(~21년)' 카테고리의 다른 글
| LS ELECTRIC 기업 분석 (0) | 2020.10.22 |
|---|---|
| 한화솔루션 2020 2Q 재무제표분석(비영업자산/차입부채) -[1] (0) | 2020.10.10 |
| 천보 2020 2Q 재무제표 분석(비영업자산/차입부채) (0) | 2020.09.30 |
| 테슬라 배터리 데이 D-1 (0) | 2020.09.22 |
| 포장용기 관련주 재무비율 분석 (0) | 2020.09.18 |


