고정 헤더 영역

상세 컨텐츠
본문
오늘은 최근 이슈가 되고 있는 <천보> 기업에 대해 재무제표분석을 해보도록 하겠습니다.
천보는 세계 최초로 정해액 첨가제인 리튬이온전해질 생산에 성공했고, 전해질 생산능력을 올해 1560t에서 2022년 약 1만 2000t로 증가시킨다고 합니다.

이에 따라, 최근 1년간의 차트를 보면 최저가 36,500원에서 최고가 212,300원까지 약 481% 오른 상황입니다.(시가총액 1조 9300억원)
6월 30일 기준 PER) 41.41 PBR 4.36 PSR 6.50 EV/EBITA 25.43
9월 21일 기준 PER) 87.54 PBR 9.22 PSR 13.74 EV/EBITA 53.73
6월 30일까지의 실적만 포함되어 있기에 6월 30일 기준이 정확하지만, 주가의 변화가 워낙 커서 9월 21일 기준으로도 추정한 상황입니다.
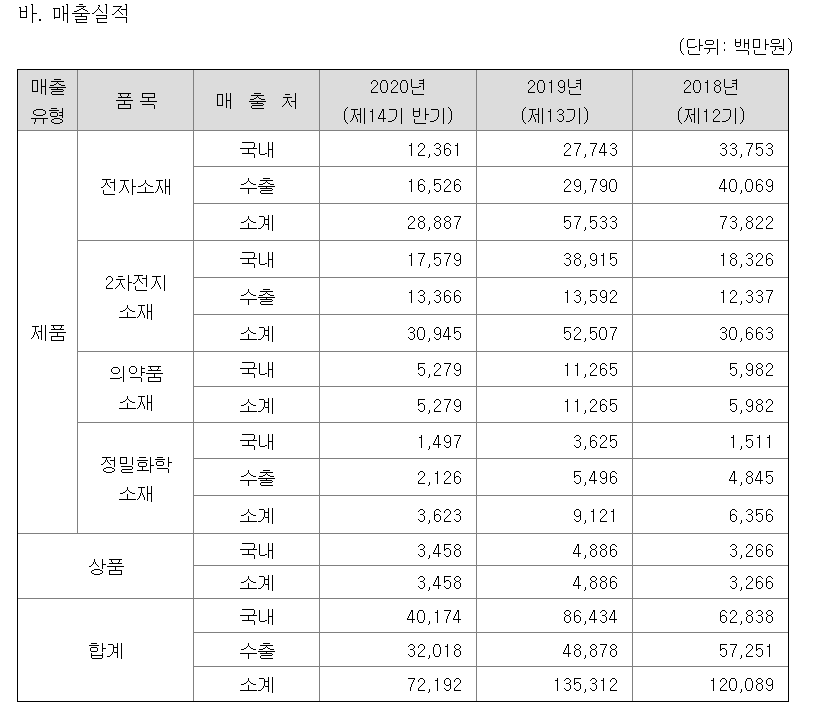
천보의 매출실적으로 바탕으로 사업 부문을 보면 2020년 반기기준으로 2차전지 소재 309억(42.86%), 전자소재 288억(40.01%), 의약품 소재 52억(7.3%), 정밀화학소재(5.01%)인 상황입니다. 2차전지 소재부문의 매출 비중이 계속해서 증가하고 있습니다.
다음으로 우리는 천보가 제출한 감사보고서, 분기보고서를 토대로 회사의 비영업자산/차입부채와 영업자산/영업부채를 분석하도록 하겠습니다.
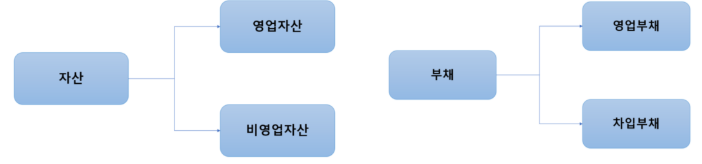
*자산은 영업자산/비영업자산으로 구분이 가능합니다. 영업자산은 영업을 위해 직접적으로 쓰이는 자산이고, 비영업자산은 그 이외의 자산들을 의미합니다.
*부채는 영업부채/차입부채로 구분이 가능합니다. 영업부채는 영업활동으로 인하여 발생하는 부채이고, 차입부채는 그 이외의 부채들을 의미합니다.
즉 자산과 부채를 모두 영업 목적의 것과 영업 이외의 목적의 것으로 구분을 하였습니다.
비영업자산/차입부채를 이용하여 회사가 돈이 많은지, 빚이 많은지 알아볼 예정입니다.
다음은 천보의 비영업자산과 차입부채를 계산한 결과입니다.
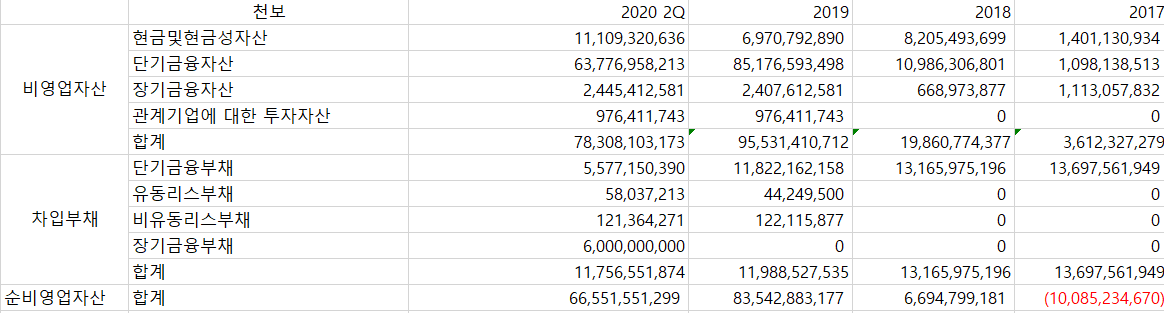
결론부터 말씀드리자면, 천보의 2020년 2Q 순비영업자산은 약 665억원입니다.
2017년을 제외하고는 모두 (+)의 수치를 보이고 있습니다. 또한, 2020년 반기를 기준으로 약 112억, 2019년을 기준으로 약 230억의 당기순이익이 발생하면서 특별한 사항이 없이는 계속 증가될 것으로 예측이 됩니다.
비영업자산의 구성항목을 살펴보면, 단기금융자산(637억), 현금및현금성자산(111억) 등으로 구성되어 있습니다. 전체 비영업자산 783억 중 유동성 있는 자산이 95.5%가 넘습니다.
*단기금융자산은 채권 300억, MMF 200억, 정기예적금 110억 등으로 구성되어 있습니다.
차입부채의 구성항목을 살펴보면, 장기금융부채(60억), 단기금융부채(55억) 등으로 구성되어 있습니다.
*단기금융부채는 전환사채 항목입니다.
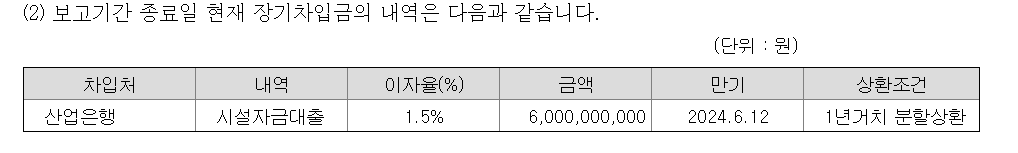
이번에 공장 및 설비확충을 목적으로 60억가량을 장기차입한 상황입니다. (LiFSI 전해질 2공장 준공, LiPO2F2 전해질 추가증설에 사용될 것 같습니다)
이어서, 천보의 영업자산/영업부채를 바탕으로 어느 정도의 이익을 내고 있는지 알아보기 위해 ROA, 세금반영전 ROIC, ROE를 사용했습니다.
ROA는 총자산순이익률로 영업이익/평균총자산으로 계산합니다.
ROIC는 투하자본순이익률로 영업이익/순영업자산(영업자산-영업부채)로 계산합니다. 해당 지표는 굉장히 중요한 지표입니다. 왜냐하면 ROA는 영업자산과 비영업자산이 모두 포함된 총자산으로 회사의 이익률을 구하기 때문에 영업에 사용이 되지 않은 비영업자산 또한 계산에 포함이 되어 있습니다. 이러한 한계를 보정해주는 지표가 ROIC입니다.
ROE는 자기자본순이익률로 지배주주순이익/평균지배주주지분으로 계산합니다. 기업이 자본을 이용하여 얼마만큼의 이익을 냈는지 나타내는 지표로 투자자들이 가장 많이 관심을 가지고 있는 지표입니다.
천보의 감사보고서를 통해 계산한 값은 다음과 같습니다.
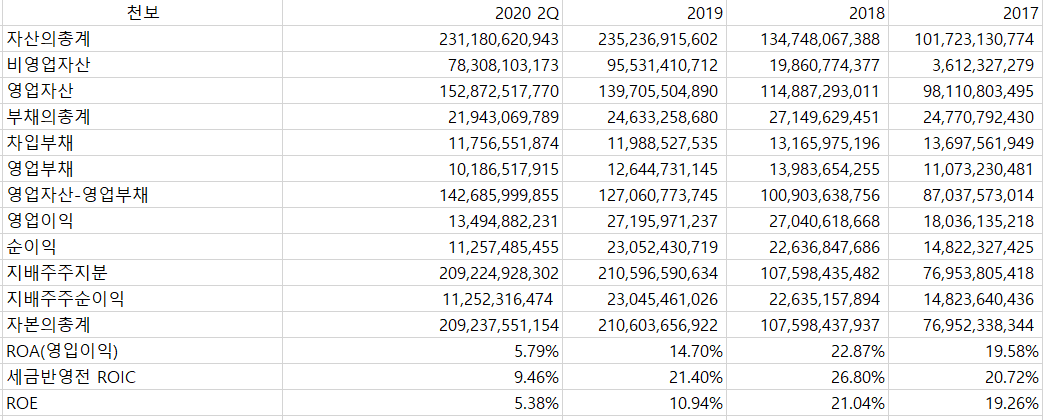
최근 3년간(2017~2019) 평균 ROA는 19.05%, 평균 세금반영전 ROIC는 22.97%, 평균 ROE는 17.08%로 고성장을 하고 있습니다.
2020년 반기에는 각각 5.79%, 9.46%, 5.38%로 2019년 반기인 7.62%, 11.10%, 7.71%보다는 낮지만 여전히 높은 성장성을 보이고 있습니다.
전체 전기차 배터리의 비중에서 양극재(35%), 음극재(17%), 분리막(16%), 전해액(14%) 중 전해액(14%)에 해당하는 업종을 가지고 있는만큼 지속적인 성장세를 보일 것으로 예측됩니다.
기타 내용)
천보의 Net Trade Cycle(원부자재의 구매부터 매출채권 회수의 주기)가 141.11일로 타산업군에 비해 긴 편에 속합니다. 특히 재고자산의 판매기간(95.94일)과 매출채권의 회수기간(60.76일)의 합이 156.69일인데 반해, 매입채무지급기간은 15.59일로 굉장히 짧은 편에 속합니다. 즉 돈을 받는데는 시간이 오래 걸리고, 돈을 주는 시간은 빠르다고 할 수 있습니다. 이에 따라, 천보는 최소한 약 390억가량의 운전자본은 항상 보유하고 있어야합니다.(일일재고구매액 * Net Trade Cycle)
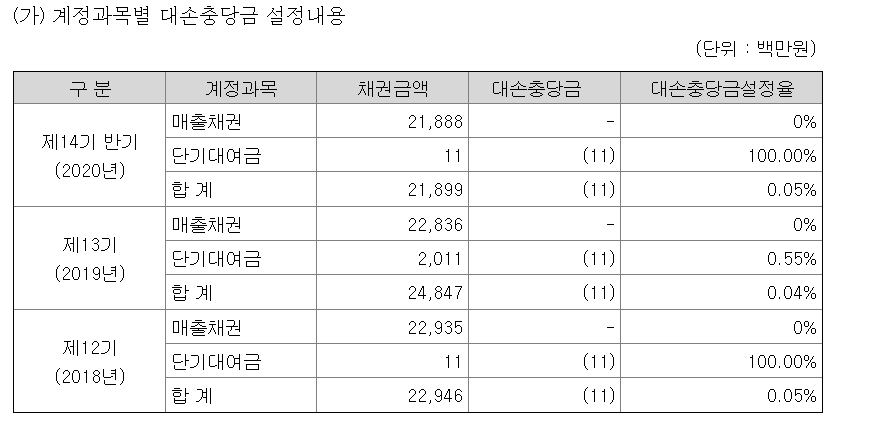
그 대신 대손충당금 설정률이 0%로 발생한 매출이 떼이는 걱정은 없다고 생각할 수 있습니다.(최근 2년 반동안)
*해당 내용은 개인의 주관적인 해석입니다.
*천보의 2020년 반기보고서, 2019년/2018년 사업보고서 등을 참고하였습니다.
*해당 내용은 오류가 있을 수도 있습니다. 피드백은 언제나 환영합니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 한화솔루션 2020 2Q 재무제표분석(비영업자산/차입부채) -[1] (0) | 2020.10.10 |
|---|---|
| 현대건설기계 vs 두산인프라코어 (0) | 2020.10.04 |
| 테슬라 배터리 데이 D-1 (0) | 2020.09.22 |
| 포장용기 관련주 재무비율 분석 (0) | 2020.09.18 |
| 헬릭스미스 유상증자 결정 (0) | 2020.09.18 |


