고정 헤더 영역
상세 컨텐츠
본문
이번에는 코너스톤네트웍스의 현금흐름표를 이용하여 기업이 돈을 충분히 벌고있는지 살펴보고자합니다.
손익계산서를 통해서는 기업의 상태를 완전하게 알 수 없는데, 그 이유는 대부분의 거래가 외상거래 즉 매출채권을 통하여 이루어지기 때문입니다. 우리는 앞의 영업자산,영업부채 부분에서 해당 회사의 매출채권 회수현황과 대손상각설정률을 확인하였는데 이는 다음과 같았습니다.
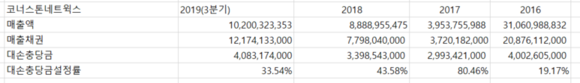
10개월이상의 매출채권을 회수하지 못하는중이고, 대손상각성정률 또한 굉장히 높은 것을 알 수 있습니다.
이에 따라 우리는 현금흐름표를 확인해야할 필요가 생겼습니다. 기업의 현금흐름을 확인하여 기업의 현금은 지금 충분한 상황인지, 잘 벌어들이고 있는지 한번 확인해보도록 하겠습니다.
이를 위하여 우리는 3가지 흐름을 확인할 것입니다.
" 영업활동현금흐름, 투자활동현금흐름, 재무활동현금흐름"
먼저 영업활동현금흐름부터 살펴보도록 하겠습니다. 여기에서 살펴볼 사항은 영업활동현금흐름이 과연 (+)인지, 영업활동현금흐름이 당기순이익보다 큰지 확인하면 됩니다.
만약 영업활동현금흐름이 (-)의 수치가 나오면 1년동안 영업활동을 하면서 오히려 손해를 봤다는 의미입니다. 기업의 목적은 "꾸준한 이윤 창출"이므로 영업활동현금흐름이 (-)가 나오는 것은 좋은 신호는 아닙니다.
또한 영업활동현금흐름은 당기순이익에 감가상각비를 비롯한 현금의 지출이 없는 비용들을 더해주기에 당기순이익보다 커야합니다.

코너스톤네트웍스의 최근 5년 이상의 현금흐름을 살펴보았습니다.
우선 해당 회사의 경우에는 2014년부터 2019년 3분기까지 영업활동현금흐름이 항상 (-)의 수치가 나타나는데, 이는 영업활동을 하면서 오히려 투입한 돈보다 더 많은 돈을 쓰고 있다는 사실을 의미합니다. 회사는 영업활동을 통하여 이윤을 창출하고 그것을 통하여 다시 사업에 재투자하면서 성장해야 하지만 해당 회사는 영업활동현금흐름이 (-)이기 때문에 이를 충당하기위한 비용도 어딘가에서 조달해야하고, 사업을 위한 재투자금액 역시 어딘가에서 조달해야합니다. 이는 뒤에 투자활동현금흐름과 재무활동현금흐름에서도 확인할 수 있습니다.
또한 회사는 2018년부터 영업활동현금흐름이 당기순이익보다 작은 현상이 발생하고 있습니다.
다음으로 투자활동현금흐름을 살펴보도록 하겠습니다.
투자활동현금흐름에서 우리가 살펴봐야할 사항은 다음과 같습니다.
영업활동현금흐름 > I유형+무형자산 취득액I
여기서 유형+무형자산 취득액은 절대값을 의미합니다. 해당 금액은 현금의 지출을 의미하기 때문에 -의 수치를 가지고 있어 영업활동현금흐름과 비교하기 위하여 절대값을 취합니다.

코너스톤네트웍스의 경우, 2019년 3분기와 2016년만 큰 숫자가 나오고 그 이외의 기간에는 유형자산과 무형자산에 큰 금액을 투자하고 있지 않습니다.
먼저 2016년 살펴보면 유형자산의 취득에서 오히려 (+)의 수치가 나오는데, 이는 유형자산의 처분을 의미합니다.
세부내역을 살펴보니 2016년중 경기도 성남시 중원구 소재의 부동산을 처분하였다고 나오는데 이에 따라 토지, 건물, 구축물 등 총 85억정도의 유형자산이 감소하였습니다.
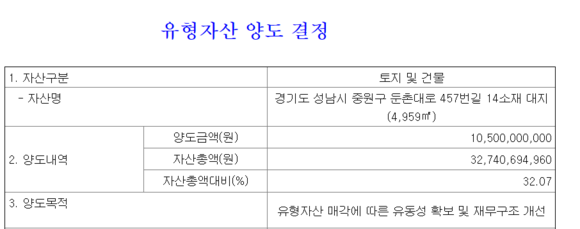
재무구조 개선을 위한 본사사옥 매각의 공시가 있습니다.
이에 따라 2016년의 유형자산의 취득이 (+)의 수치가 나온것으로 보입니다.
2019년 3분기에 유무형자산 취득액으로 대략 53억가량을 사용하였는데 해당 내역 또한 살펴보도록 하겠습니다.
유형자산 내역을 살펴보니 건물 19억, 기계장치 22억, 사용권자산 11억(토지 및 건물 7억, 차량운반구 4억 등을 취득하였습니다. 해당 사항에 대한 구체적인 정보는 찾지 못하였습니다.
다음으로 재무활동현금흐름을 살펴보도록 하겠습니다.
일반적으로 정보이용자들(주주나 채권자 등)에게는 (-)의 흐름이 좋습니다. 그 이유는 배당금의 지급이나 차입금의 상환 등 영업활동현금흐름에서 벌어들인 돈으로 재무개선에 사용한다는 의미이기 때문입니다.
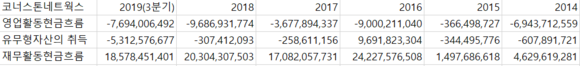
코너스톤네트웍스의 경우에는 2014년부터 2019년 3분기까지 재무활동현금흐름이 (+)의 흐름을 보이고 있는데, 확인해보니 이는 차입, 전환사채, 유상증자 등의 이유로 재무활동현금흐름이 (+)의 흐름을 띄고 있었습니다.
위에서 언급하였지만 영업활동현금흐름이 (-)이고 투자활동현금흐름에서 (-)가 발생하면서 돈이 지출이 되고 있는데 이를 위한 자금조달 수단이 재무활동현금흐름에서 드러나고 있는 것입니다.
2019년 3분기의 재무활동현금흐름 내역만 더 자세히 살펴보면, 전환사채의 발행으로 약 91억, 유상증자로 약 68억 등으로 현금을 조달하였습니다. 일반적으로 유상증자와 전환사채는 주주의 가치를 희석시키기 때문에 주주의 입장에서는 긍정적이지 못한 신호입니다.
정리해보면, 코너스톤네트웍스는
영업활동현금흐름에서 (-)의 흐름을 지속적으로 보이고 있습니다.(2014년부터 2019년 3분기까지)
투자활동현금흐름에서는 2016년과 2019년 3분기의 수치를 눈여겨 봐야할 필요가 있는데, 2016년의 경우에는 재무구조 개선을 위하여 본사사옥을 매각하여 투자활동현금흐름이 (+)의 수치가 나왔고 2019년 3분기의 경우에는 건물, 기계장치, 사용권자산 등을 취득하는데 51억가량을 사용하여 (-)의 흐름이 나타나고 있습니다.
마지막으로 재무활동현금흐름에서는 (+)의 흐름을 지속적으로 보이고 있는데 이는 영업활동현금흐름에서의 (-)와 투자활동현금흐름에서의 (-) 즉 지출들을 위한 자금을 외부에서 조달하고 있다는 사실을 알 수 있게 해줍니다.
우리는 그 중에서도 2019년 3분기의 예시만 확인해보니 전환사채와 유상증자 등을 통하여 자금을 조달하고 있다는 사실을 확인하였습니다.
*코너스톤네트웍스의 2019년 3Q 보고서, 2018년,2017년,2016년 사업보고서를 참고하였습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*해당 글은 2020년 3월 3일에 작성된 글입니다.
'과거 기업분석(~21년)' 카테고리의 다른 글
| 두산중공업 2019년 3Q 재무제표 분석(영업자산/영업부채) (0) | 2020.08.12 |
|---|---|
| 두산중공업 2019년 3Q 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.11 |
| 코너스톤네트웍스 2019년 3Q 재무제표 분석(영업자산/영업부채) (0) | 2020.08.10 |
| 코너스톤네트웍스 2019년 3Q 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.09 |
| 유양디앤유 2019년 3Q 재무제표 분석(영업 및 비영업자산, 영업부채, 차입부채) (0) | 2020.08.09 |


