LG화학 2018년 재무제표 분석(영업자산,영업부채)
앞에서는 비영업자산과 차입부채를 이용하여 과연 이 기업이 돈이 많은 기업인지, 빚이 많은 기업인지 살펴보았습니다. 논리의 흐름에 따라 구한 LG화학의 비영업자산과 차입부채는 다음과 같았습니다.
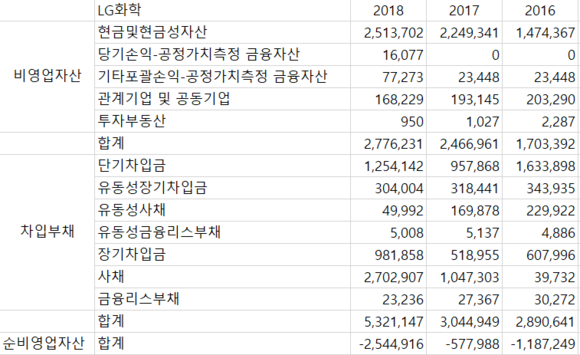
단위는 백만원입니다.
그렇다면 이번에는 그 반대급부인 영업자산/영업부채를 구해보도록 하겠습니다.
기본적으로 앞에서 자산은 영업자산/비영업자산으로 나뉘고 부채는 영업부채/차입부채로 나뉜다고 하였으므로
영업자산 = 자산의 총계 - 비영업자산으로 영업부채= 부채의 총계 - 차입부채로 구해보도록 하겠습니다.
또한 이어서 기업이 보유한 자산으로 어느정도 이익을 내고 있는지?를 구하기 위하여 영업이익과 순이익 또한 포함하여 스프레드시트를 작성해보겠습니다.
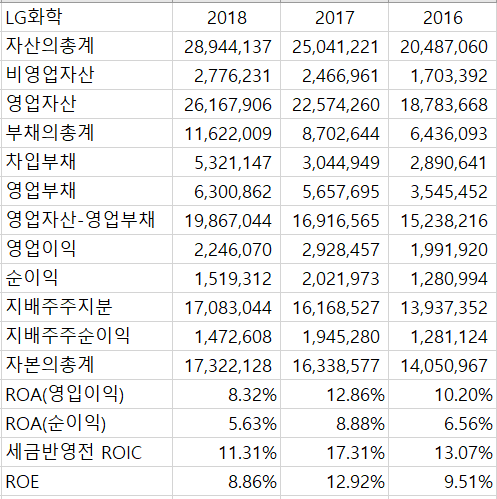
단위는 백만원입니다. 백분율은 %로 표시하였습니다
다음 지표들을 계산할 결과입니다. 다음으로는 LG화학이 어느정도 이익을 내고 있는지 계산해보겠습니다.
ROA, ROIC,ROE를 이용하여 기업이 어느정도의 이익을 내고 있는지 측정해보았습니다.
-ROA는 2가지로 나누었습니다. ROA(영업이익) = 영업이익 / 평균총자산, ROA(순이익) = 순이익 / 평균총자산을 이용하였습니다. ROA(영업이익)이 ROA(순이익)보다 조금 더 논리적인 지표인데 그 이유는 ROA를 보면 분모에 평균총자산이 들어가는데 이는 부채와 자본이 모두 들어갑니다. 하지만 순이익은 주주의 몫만 표시 되어있기에 부채와 자본이 모두 반영된 영업이익이 조금 더 적합한 지표입니다.
ROA(영업이익)을 살펴보면 2018년 8.32%로 이전 해에 비해서는 떨어졌지만 여전히 높은 수치를 기록하고 있습니다.
여기서 알아야할 점은 해당 수치는 "자산의 총계"로 구했다는 것입니다. 즉 LG화학의 비영업자산 또한 해당 계산에 포함하였다는 의미입니다. 그렇다면 이러한 수치를 보정해줄 다른 지표는 존재하지 않을까요?
그 지표는 ROIC입니다. 투하자본 수익률이라고 불립니다. 투하자본수익률은 비영업자산을 배제하고 순수하게 영업활동에 투입한 영업자산 대비 영업이익을 계산하는 공식입니다.
세금 반영전 ROIC = 영업이익 / 영업투하자본(영업자산 - 비이자발생부채)입니다.
*비이자발생부채는 이자가 발생하지 않는 부채로 영업부채라고 생각하면 될 것 같습니다. 이자발생부채가 차입금 등을 포함한 차입부채이므로
이러한 근거에 따라 LG화학의 ROIC를 구해보면 20118년에는 11.31%로 예년에 비해서 낮은 수치이지만 여전히 높은 수치를 기록하고 있습니다.
ROIC는 기업이 사업을 효율적으로 수행하고 높은 이익률을 내는지 확인할 수 있는 정말 중요한 지표입니다.
다음으로는 LG화학의 영업자산에 변동(재고자산평가손실, 유형자산손상차손, 무형자산손상차손) 여부를 조사해보았습니다.
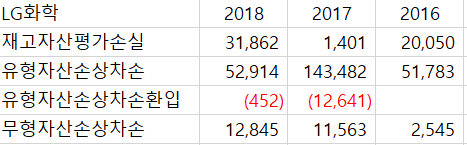
유형자산손상차손환입은 영업외수익입니다.
재고자산평가손실은 매출원가에 가산을 하고 유형자산손상차손 및 무형자산손상차손은 기타비용에 포함시킵니다.
세부적으로 분석을 해보니 2018년 유형자산에 발생한 손상차손 52,914 중 가장 큰 비중을 차지한 것은 기계장치 37,727, 건설중인자산 9,557이었습니다.
2017년에 발생한 차손 143,482 중 가장 큰 비중은 역시 기계장치 98,125와 건설중인자산 32,391이었습니다.
무형자산의 손상은 2018년 12,845 중 개발비에 대한 손상이 12,760으로 대부분이었고 2017년 역시 비슷하였다.
오늘은 LG화학이 얼마나 이익을 내는지 ROA, ROIC, ROE 등을 이용하여 살펴보았고
LG화학의 유형자산에 어느정도 손상이 있는지 변동사항이 있는지 살펴보았습니다.
*LG화학의 2018년,2017년,2016년 사업보고서를 참고하였습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*해당 글은 2020년 2월 15일에 작성된 글입니다.