고정 헤더 영역
상세 컨텐츠
본문
에코프로비엠의 2019년 3분기 보고서를 통하여 비영업자산과 차입부채를 확인해보겠습니다.
비영업자산과 차입부채를 통하여 우리는 과연 회사가 돈이 많은 회사인지 혹은 빚이 많은 회사인지 간접적으로 확인할 수 있습니다. 이를 위하여 우리는 자산은 영업자산/비영업자산으로 부채는 영업부채/비영업부채로 구분하였습니다.
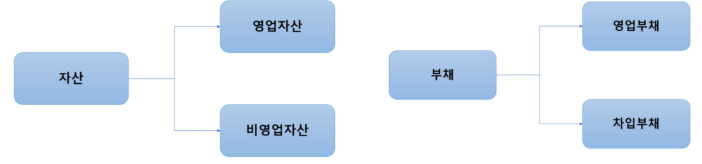
다음은 에코프로비엠의 비영업자산과 차입부채를 계산한 결과입니다.
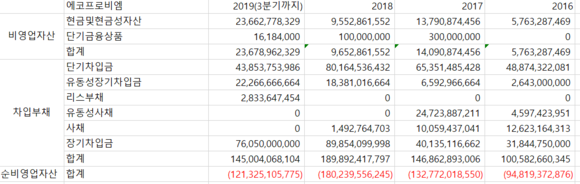
에코프로비엠의 경우, 2016년부터 2019년 3분기까지 순비영업자산(비영업자산-차입부채)가 계속 (-)가 나옵니다. 2019년 3분기에는 대략 -1200억입니다.
즉 에코프로비엠은 현재 돈보다 빚이 많은 회사라고 할 수 있습니다.
해당 회사에 대하여 살펴보면, 회사는 2016년 5월 모기업 "에코프로"에서 물적분할을 하여 법인으로 설립되었습니다. 후에 2016년 7월 양극활물질 제 4공장을 착공하였고(2017년 4월 완성), 양극 소재 제 4-2공장 완공(2018년 9월), 양극소재 제 5공장 준공(2019년 10월) 등 "제조업 회사"답게 [유형자산](공장,기계장치) 등의 확보에 많은 자금을 사용하였습니다.
현재 회사의 비영업자산은 대략 236억가량이 있는데, 대부분 [요구불예금]으로 구성되어 있습니다. 보통 비영업자산은 회사가 영업자산을 통하여 벌어들인 여유돈으로 [금융상품], [금융자산](주식, 채권, 파생상품 등), [관계기업에 대한 투자], [투자부동산] 등을 구입하면서 늘어나는데 회사가 아직 물적분할을 한지 얼마 되지 않아 영업자산에 대한 투자를 집중하고 있는 것으로 보입니다.
다음으로 회사의 차입부채는 대략 1450억가량이 있는데, 2019년 3분기에는 [장기차입금], [단기차입금], [유동성장기차입금], [리스부채] 등으로 구성이 되어있습니다.
2019년 3분기 이전에는 [사채]의 항목에 14억(18년), 100억(17년), 120억(16년)이 있었는데 세부 항목을 살펴보니 전환사채와 신주인수인수권부사채 항목이었습니다. 2019년 3분기 현재에는 메자닌 사채에 대한 잔액은 없는 상황입니다.
현재 회사의 순비영업자산은 위에서도 언급하였지만 대략 -1200억 가량입니다.
즉 돈보다 빚이 많은 회사라고 할 수 있습니다. 하지만 회사의 2019년 당기순이익은 대략 420억정도 되는데 큰 투자를 진행하지 않거나, 수익성이 떨어지지 않으면 곧 순비영업자산이 (+)로 전환할 것으로 보입니다.
투자와 수익성에 관한 최근 이슈들을 살펴보도록 하겠습니다.
현재 회사는 포항에 6공장(CAM6)를 2020년에 기공에 들어간다고 발표한 상태입니다.
신제품 개발, 원가 절감, 공장 증설 등에 2023년까지 1조원틍 투자하기로 함
즉 추가적인 투자가 진행될 예정입니다. 1조 중에 50%는 내부 조달을 진행하고 50%는 "차입금과 제휴"를 통하여 확보한다고 밝혔습니다.
하지만 에코프로비엠의 수익성은 계속 좋아질 것이라고 봅니다. 그 이유는 최근 국내 배터리 3사와 대규모 양극재 공급 계약들을 잇달아 성공하였기 때문입니다.
SK이노베이션과 에코프로비엠은 2023년 12월 31일까지 4년동안 총 계약 규모는 2조 7406억원에 달하는 계약을 체결하였습니다.(연간 6851억) 에코프로비엠은 이 계약을 위하여 전용 신공장(CAM 5-N)도 건설할 계획을 세우고 있습니다.(2020년 1분기 내에 착공 시작)
연간 2만 6000톤의 양극재를 만들수 있다.
또한 에코프로비엠은 삼성SDI의 "고성능 양극재의 안정적인 확보" 목표에 따라 삼성SDI와 합작사를 설립하기로 하였습니다.
위에서 언급하였던 포항의 CAM6 공장을 마련하여 연간 7만톤 규모의 양극재(생산 출하액 1조원 중반대)를 생산할 계획입니다. 이는 포항 신공장 CAM5의 생산 용량(연간 2만6000톤)의 3배에 해당하는 규모입니다.
이렇듯 에코프로비엠은 현재 공장 증설, 신제품 개발, 원가 절감 등을 위하여 당분간 대규모 투자가 이어질 것으로 보입니다. 하지만 삼성SDI와 SK이노베이션 등과 계약을 하면서 기술력을 입증하였고 충분한 수익을 확보하였습니다. 현재는 비영업자산보다 차입부채가 많은 상황이지만 앞으로는 수익이 증가하여 비영업자산이 차입부채보다 많은 상황이 될 것이라고 예상할 수 있습니다.
*에코프로비엠의 2019년 3분기 보고서, 2018년 사업보고서를 참고하였습니다.
*해당 내용은 개인의 주관적인 해석입니다.
*해당 글은 2020년 3월 6일에 작성했던 글입니다.
[참고자료]
http://www.thelec.kr/news/articleView.html?idxno=4940
에코프로비엠, 삼성SDI와 배터리 핵심소재 합작사 만든다 - 전자부품 전문 미디어 디일렉
삼성SDI가 국내 중견 배터리 양극재 회사 에코프로비엠과 합작사를 세우기로 했다. 전기차(EV) 배터리 생산량 확대를 위해 핵심 원재료 조달처를 안정적으로 확보하겠다는 의도로 풀이된다. 최근
www.thelec.kr
http://www.thelec.kr/news/articleView.html?idxno=4907
에코프로비엠, SK이노베이션에 2조7000억원 규모 양극재 공급 '잭팟' - 전자부품 전문 미디어 디일�
배터리 양극재 업체인 에코프로비엠이 SK이노베이션과 대규모 양극재 공급 계약을 체결했다. 에코프로비엠은 조만간 양극재 생산을 위한 전용 신공장도 포항에 건설할 계획이다.3일 에코프로비
www.thelec.kr
http://www.thelec.kr/news/articleView.html?idxno=3516
에코프로비엠, 포항 신공장 중심 2023년까지 1조원 투자 - 전자부품 전문 미디어 디일렉
배터리 양극재 업체인 에코프로비엠이 원가절감과 고객사 다변화에 나선다. 오는 2023년까지 최대 1조원을 투자한다. 포항 6공장(CAM6)은 내년 기공에 들어간다. 준공을 앞둔 5공장(CAM5)을 중심으로
www.thelec.kr
http://www.thelec.kr/news/articleView.html?idxno=3578
에코프로비엠, 내달 양극재 신공장(CAM5-N) 추가로 짓는다 - 전자부품 전문 미디어 디일렉
리튬이온 배터리 양극재 업체인 에코프로비엠이 경북 포항시 북구 흥해읍 죽천리 영일만1일반산업단지에서 5공장(CAM5) 준공식을 가졌다고 22일 밝혔다. 5공장은 전체 부지 6만2305㎡에 건축면적 1�
www.thelec.kr
'과거 기업분석(~21년)' 카테고리의 다른 글
| 씨젠 2019년 3Q 재무제표 분석(현금흐름표) (0) | 2020.08.07 |
|---|---|
| 씨젠 2019년 3Q 재무제표 분석(영업자산/영업부채) (0) | 2020.08.07 |
| 에코프로비엠 2019년 3Q 재무제표 분석(영업자산/영업부채) (0) | 2020.08.06 |
| 씨젠 2019년 3Q 재무제표 분석(비영업자산/차입부채) (0) | 2020.08.06 |
| LG화학 2020 1Q 재무제표분석(비영업자산/차입부채)-[1] (0) | 2020.08.04 |


